SAISON 1 · ÉPISODE 1 · BUDGET & DÉPENSES
Comment faire un budget familial ?
Faire un budget familial ne consiste pas à se priver. Il s'agit d'abord de comprendre où va l'argent du ménage, d'anticiper les dépenses et de savoir quelle marge reste disponible pour épargner et réaliser ses projets.
Un budget est simplement une vue d'ensemble de ce qui entre et de ce qui sort. Il permet de mieux comprendre sa situation financière et de prendre des décisions plus éclairées.
Il est important de tenir compte aussi bien des petites dépenses quotidiennes que des dépenses mensuelles et annuelles.
🇧🇪 Le budget d'un ménage belge
Avant même de regarder son propre budget, il est intéressant de regarder celui des ménages belges dans leur ensemble.
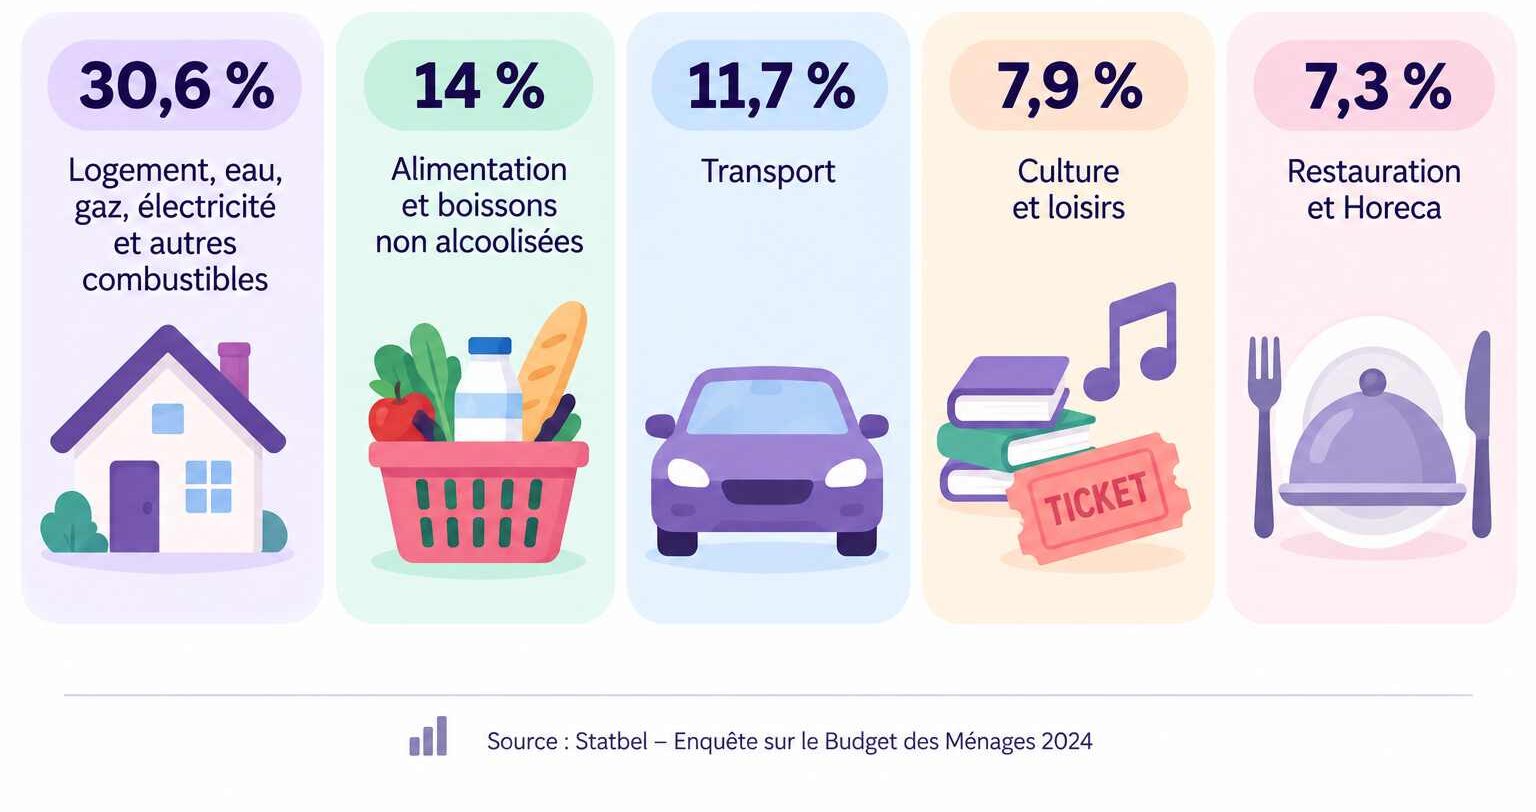
Selon l'Enquête sur le Budget des Ménages de Statbel, en 2024, un ménage belge consacrait en moyenne :
- 30,6 % de son budget au logement, à l'eau, au gaz, à l'électricité et aux autres combustibles ;
- 14 % à l'alimentation et aux boissons non alcoolisées ;
- 11,7 % au transport ;
- 7,9 % à la culture et aux loisirs ;
- 7,3 % à la restauration et à l'Horeca.
Le logement est donc de très loin le premier poste de dépenses.
Mais attention : ce sont des moyennes. Votre ménage peut avoir une structure complètement différente selon votre logement, vos revenus, votre région, vos déplacements, vos enfants ou vos choix de vie.
Pourquoi faire un budget familial ?
Faire un budget permet de répondre à quelques questions très simples :
Combien d'argent entre dans notre ménage ?
Combien dépensons-nous ?
Pour quoi ?
Combien pouvons-nous réellement épargner ?
Avons-nous suffisamment de marge pour nos projets et les dépenses imprévues ?
Un budget permet aussi de repérer les dépenses qui pèsent particulièrement lourd et de décider lesquelles peuvent éventuellement être modifiées.
1. Commencer par les revenus
La première étape consiste à identifier tout ce qui entre dans le ménage.
Il ne faut pas forcément se limiter au salaire.
- salaire ;
- pension ;
- allocations ou revenus de remplacement ;
- allocations familiales ;
- revenus complémentaires ;
- revenus locatifs ;
- intérêts ;
- dividendes ;
- pécule de vacances ;
- prime de fin d'année ;
- autres revenus ponctuels.
2. Lister les dépenses
C'est généralement ici que l'exercice devient intéressant. Commencez par regarder la réalité, plutôt que ce que vous pensez dépenser.
Vos relevés bancaires, factures et applications de gestion peuvent vous aider.
Pour commencer, nous pouvons répartir les dépenses en trois grandes catégories.
🏠 Les dépenses fixes
Ce sont les dépenses qui reviennent régulièrement et dont le montant varie peu.
Exemples : loyer ou crédit hypothécaire, assurances, abonnements, certains crédits.
🛒 Les dépenses variables
Leur montant change davantage d'un mois à l'autre.
Exemples : alimentation, vêtements, loisirs, sorties, carburant, achats divers.
📅 Les dépenses annuelles ou irrégulières
Elles ne reviennent pas chaque mois mais doivent malgré tout être intégrées au budget.
Exemples : assurances annuelles, taxes, vacances, entretien du véhicule, rentrée scolaire, cadeaux, travaux.
Elles ne sont pas mensuelles, mais elles font bel et bien partie de votre budget.
Une dépense qui n'arrive qu'une fois par an reste une dépense à prévoir.