SAISON 1 · ÉPISODE 10 · BUDGET & DÉPENSES
La Pyramide - Comment réduire ses dépenses sans tout changer ?
Vous avez maintenant identifié vos dépenses récurrentes et peut-être déjà repéré quelques postes sur lesquels vous pourriez agir. Mais faut-il forcément changer vos habitudes pour dépenser moins ?
Pas nécessairement. Entre ne rien changer, négocier ou modifier une offre, et changer complètement sa manière de consommer, il existe plusieurs niveaux d'action.
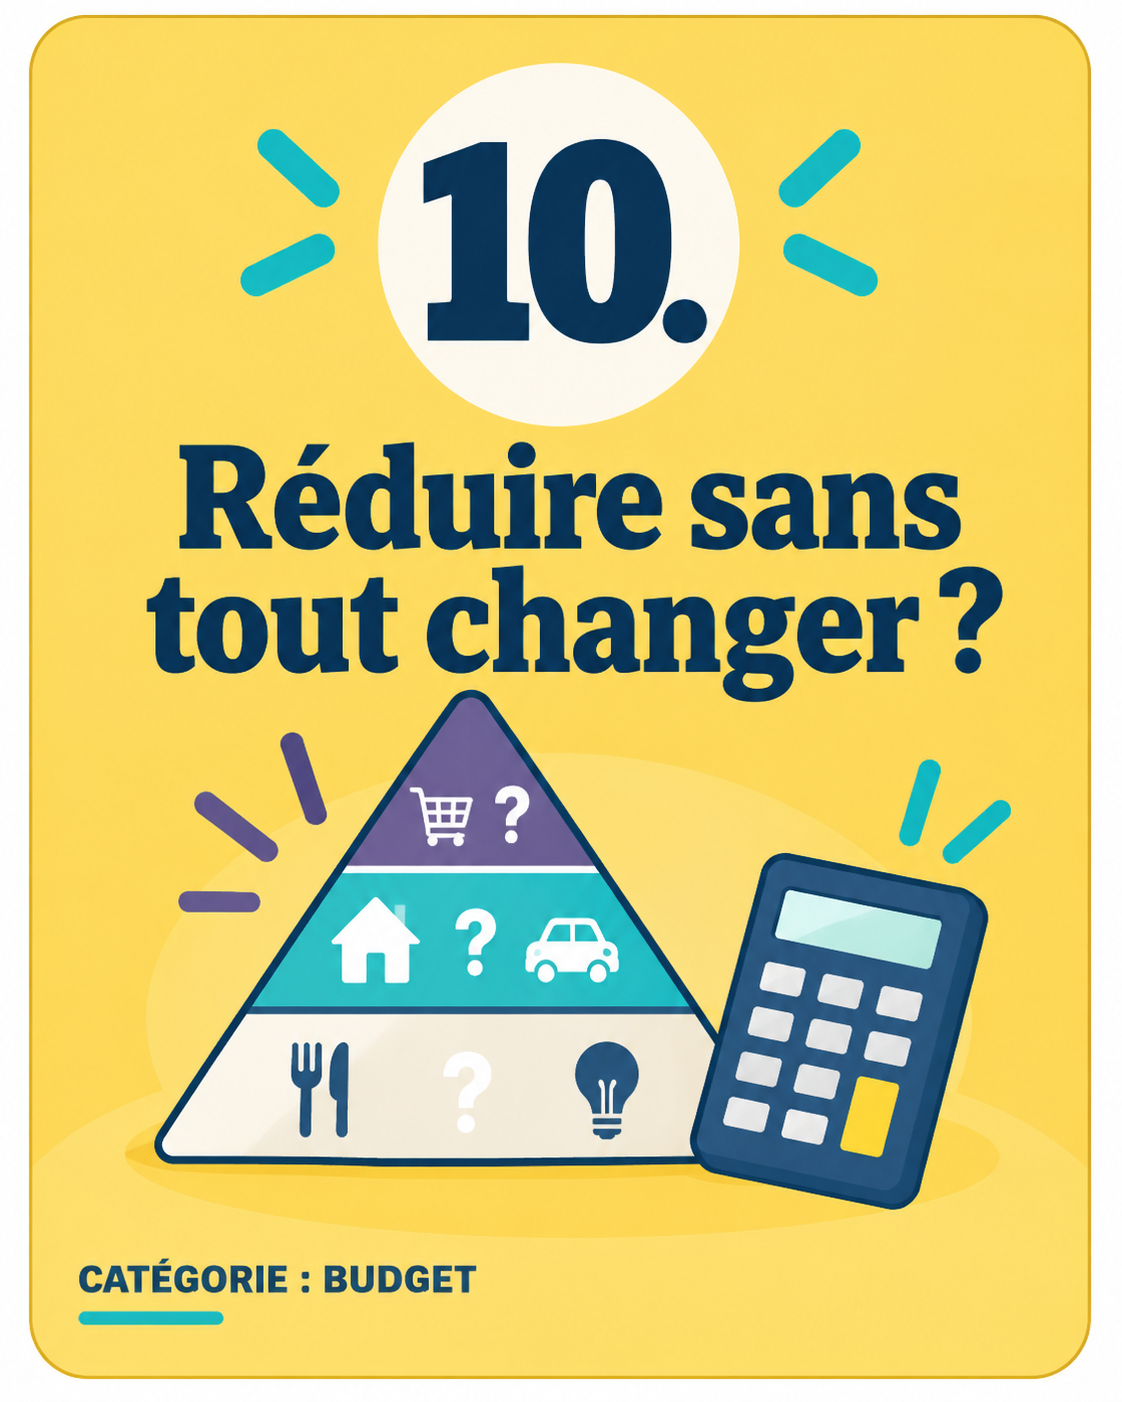
C'est ce que nous allons explorer avec une pyramide des niveaux d'abstraction.
Toutes les dépenses ne se réduisent pas de la même façon
Prenons une situation très simple. Vous trouvez que votre facture de télécommunication est trop élevée.
Vous pourriez changer de fournisseur. Mais vous pourriez aussi vous demander si vous avez réellement besoin de toutes les options de votre abonnement. Ou décider que cette dépense vous convient et ne rien changer.
Ces trois décisions sont très différentes. Et aucune n'est automatiquement la « bonne » décision.
L'objectif n'est donc pas de chercher à réduire chaque dépense. L'objectif est de choisir consciemment à quel niveau vous souhaitez agir.
La pyramide des niveaux d'abstraction
Cette réflexion s'appuie sur un outil présenté dans la formation de Katia de l'École des Coachs en Finances Personnelles, que j'ai moi-même suivie.
La pyramide invite à examiner une dépense à plusieurs niveaux : ne rien changer, challenger les caractéristiques de l'offre ou challenger l'habitude.
Je reprends ici cette approche et l'adapte à la réalité des ménages belges et aux exemples de cette page.
L'objectif n'est pas de supprimer le plus possible. Il est de trouver le niveau de changement qui a du sens pour vous.
Pour en savoir plus : École des Coachs en Finances Personnelles — Katia Finances.
🔵 1. Je ne challenge pas
Parfois, la meilleure décision est… de ne rien changer.
Une dépense peut être importante, mais parfaitement cohérente avec votre situation et vos priorités. Vous avez vérifié son montant, vous savez pourquoi vous la payez et vous choisissez de la conserver.
Décider de ne pas intervenir est une décision financièretrès valable.
🟦 2. Je challenge les caractéristiques de l'offre
Je garde globalement le même besoin, mais je regarde si l'offre peut être améliorée.
- comparer plusieurs fournisseurs ;
- revoir un contrat ;
- changer de formule ;
- vérifier les options réellement nécessaires ;
- rechercher une offre mieux adaptée.
Prenons une assurance. Vous avez besoin d'être assuré, mais vous pouvez vous demander : « Est-ce que mon contrat actuel est toujours adapté à ma situation ? »
On ne change pas nécessairement le besoin. On challenge l'offre.
🟣 3. Je challenge l'habitude
Ici, on ne cherche plus seulement une meilleure offre. On questionne notre manière de consommer.
Prenons l'alimentation. Est-ce que je prépare suffisamment mes repas ? Est-ce que j'achète certains produits par habitude ? Est-ce que je gaspille ? Est-ce que certains repas pris à l'extérieur correspondent réellement à mes priorités ?
Le changement ne porte alors plus sur le prix du produit. Il porte sur l'habitude qui génère la dépense.
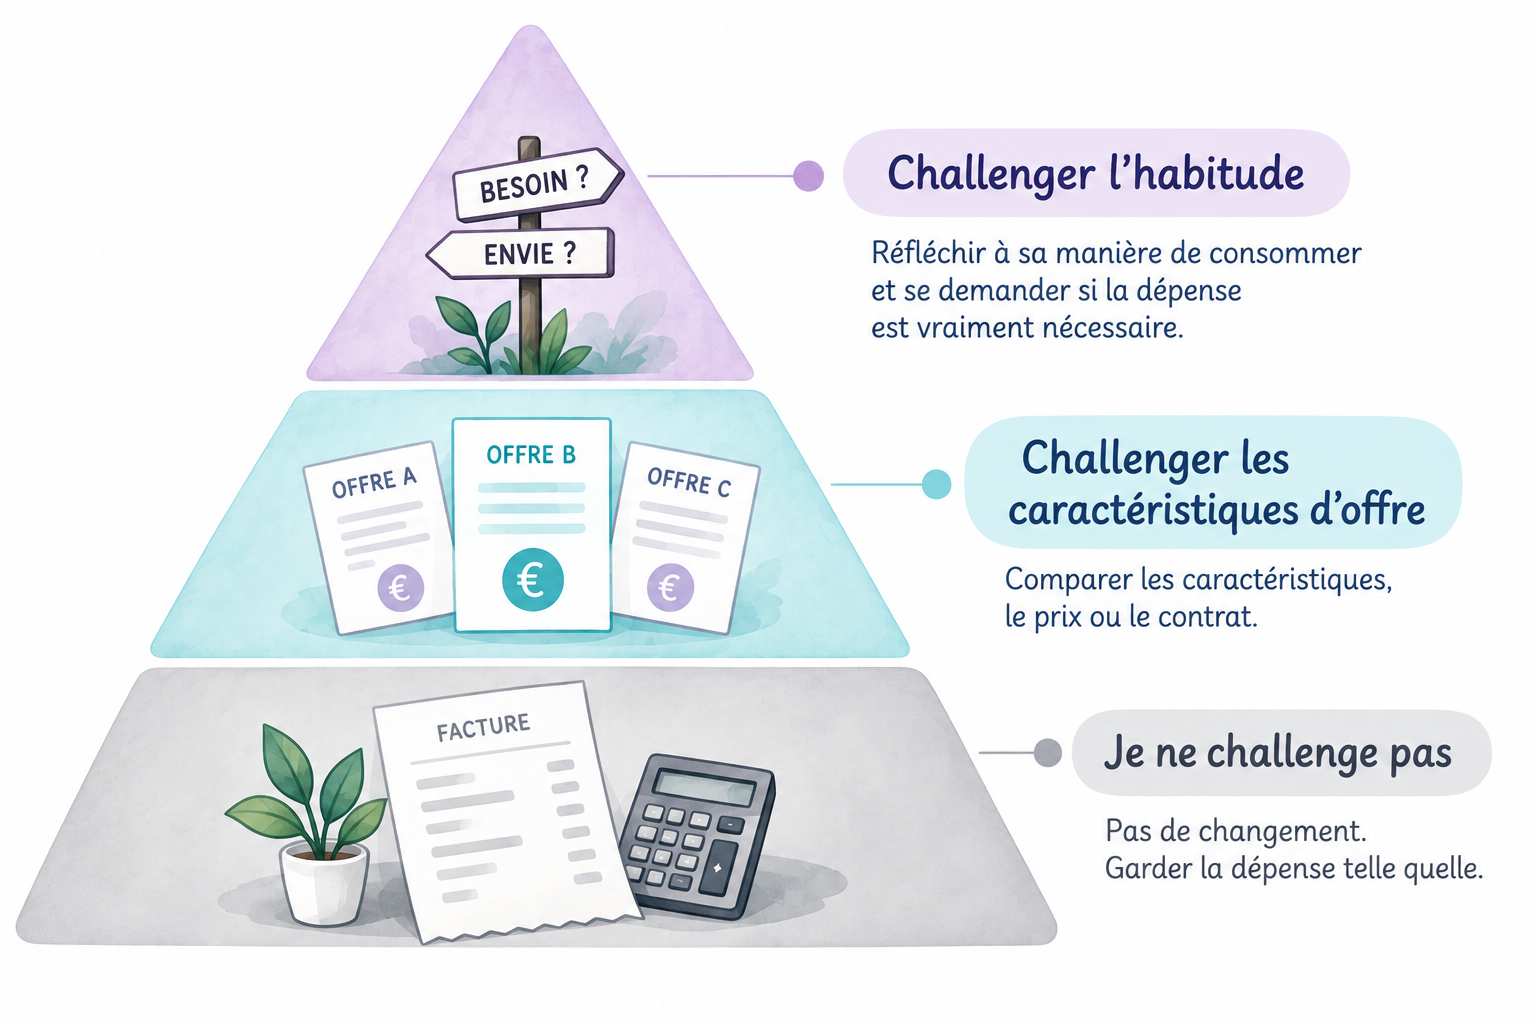
Prenons une dépense et remontons la pyramide
Prenons le transport.
🔵 Je ne challenge pas. Vous gardez votre voiture et votre organisation actuelle, peut-être parce qu'elle est indispensable à votre travail, à votre famille ou à votre lieu de vie.
🟦 Je challenge l'offre. Vous examinez votre assurance, votre financement, vos contrats, vos frais d'entretien et vos différentes solutions de transport.
🟣 Je challenge l'habitude. Vous vous demandez : « Ai-je besoin de prendre la voiture pour tous mes déplacements ? » Peut-être qu'un trajet peut être effectué autrement. Mais peut-être aussi que ce n'est pas réaliste dans votre situation.
La pyramide ne vous dit pas quoi faire. Elle vous aide à poser les bonnes questions.
Et si je ne veux pas changer ?
C'est parfaitement acceptable.
Une dépense peut être importante, régulière, non indispensable au sens strict, et pourtant avoir beaucoup de valeur pour vous.
Un voyage annuel. Une activité sportive. Des repas au restaurant. Un abonnement culturel. Une activité avec les enfants.
La question n'est donc pas : « Est-ce que je peux supprimer cette dépense ? » mais plutôt : « Est-ce que cette dépense mérite la place qu'elle occupe dans mon budget ? »
Et si la réponse est oui, vous pouvez choisir de l'assumer.
🇧🇪 Et dans un ménage belge ?
En 2024, les ménages belges consacraient en moyenne 30,6 % de leurs dépenses au logement, 14 % à l'alimentation et 11,7 % au transport. La culture et le temps libre représentaient 7,9 % et la restauration et l'Horeca 7,3 %.
Mais ces moyennes ne nous disent pas ce que votre ménage doit réduire.
La part consacrée au logement était de 34,6 % à Bruxelles, 30,5 % en Wallonie et 29,9 % en Flandre. Le transport représentait 13,1 % en Wallonie, contre 11,5 % en Flandre et 9 % à Bruxelles.
Un ménage wallon dépendant de sa voiture n'a donc pas nécessairement les mêmes leviers qu'un ménage bruxellois.
Votre budget n'est pas une moyenne belge.
Quelle question poser avant de réduire une dépense ?
🔵 1. Est-ce que je veux vraiment changer quelque chose ? Si non, je ne challenge pas.
🟦 2. Puis-je conserver le même besoin avec une meilleure offre ? Si oui, je challenge les caractéristiques de l'offre.
🟣 3. Suis-je prêt à modifier ma manière de consommer ? Si oui, je challenge l'habitude.
Et parfois, la réponse sera : « Non, je ne veux rien changer. Cette dépense compte pour moi. » C'est une réponse parfaitement valable.
💡 L'outil de la semaine
Reprenez vos dépenses de septembre. Choisissez cinq dépenses.
Pour chacune, placez-la dans l'un des trois niveaux : je ne challenge pas · je challenge l'offre · je challenge l'habitude.
Puis écrivez simplement pourquoi. Vous constaterez peut-être qu'une dépense que vous pensiez devoir supprimer peut finalement être conservée, tandis qu'une autre mérite réellement d'être remise en question.
🧠 Le mindset
Une dépense non essentielle n'est pas forcément une dépense inutile.
Gérer son argent ne consiste pas à éliminer tout ce qui n'est pas indispensable. Cela consiste à faire des choix conscients.
Conclusion
Réduire ses dépenses n'est donc pas forcément synonyme de privation.
Vous pouvez ne rien changer, améliorer l'offre, ou changer votre manière de consommer.
La bonne question n'est pas : « Comment puis-je dépenser le moins possible ? » mais plutôt : « Quel changement aurait réellement du sens pour moi ? »
C'est cette capacité à faire des choix conscients qui permet progressivement de reprendre le contrôle de son budget.
Dans le prochain épisode : faut-il rembourser ses dettes ou continuer à épargner ?