SAISON 1 · ÉPISODE 9 · BUDGET & DÉPENSES
Comment réduire ses dépenses sans se priver ?
Si vous avez suivi les exercices du mois dernier, vous avez peut-être déjà commencé à distinguer vos dépenses essentielles de vos dépenses de loisirs. Vous disposez maintenant d'une première photographie assez précise de vos dépenses de septembre.
C'est une information précieuse : avant de chercher à économiser, il faut savoir où va réellement son argent.
Réduire ses dépenses ne veut pas dire tout supprimer
Lorsqu'on cherche à améliorer son budget, le premier réflexe est souvent de traquer les « dépenses inutiles ». C'est parfois utile, mais ce n'est pas toujours le meilleur point de départ.
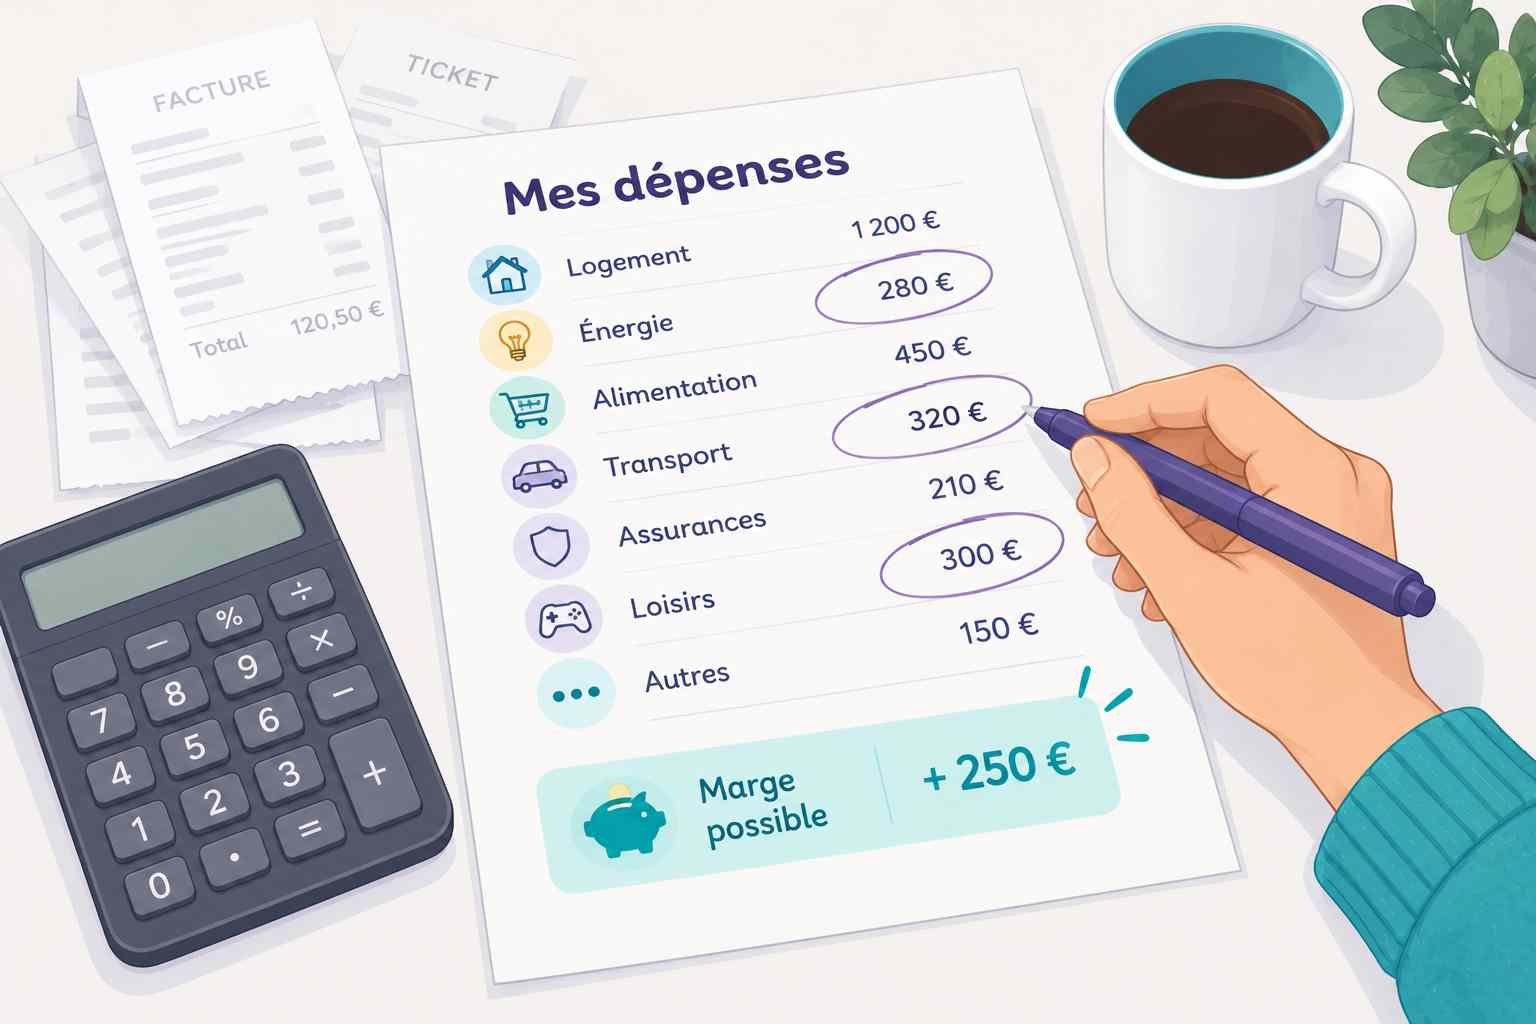
Un ménage peut choisir de consacrer davantage à son logement parce qu'il privilégie son cadre de vie. Un autre peut considérer les voyages, les loisirs ou la restauration comme des priorités.
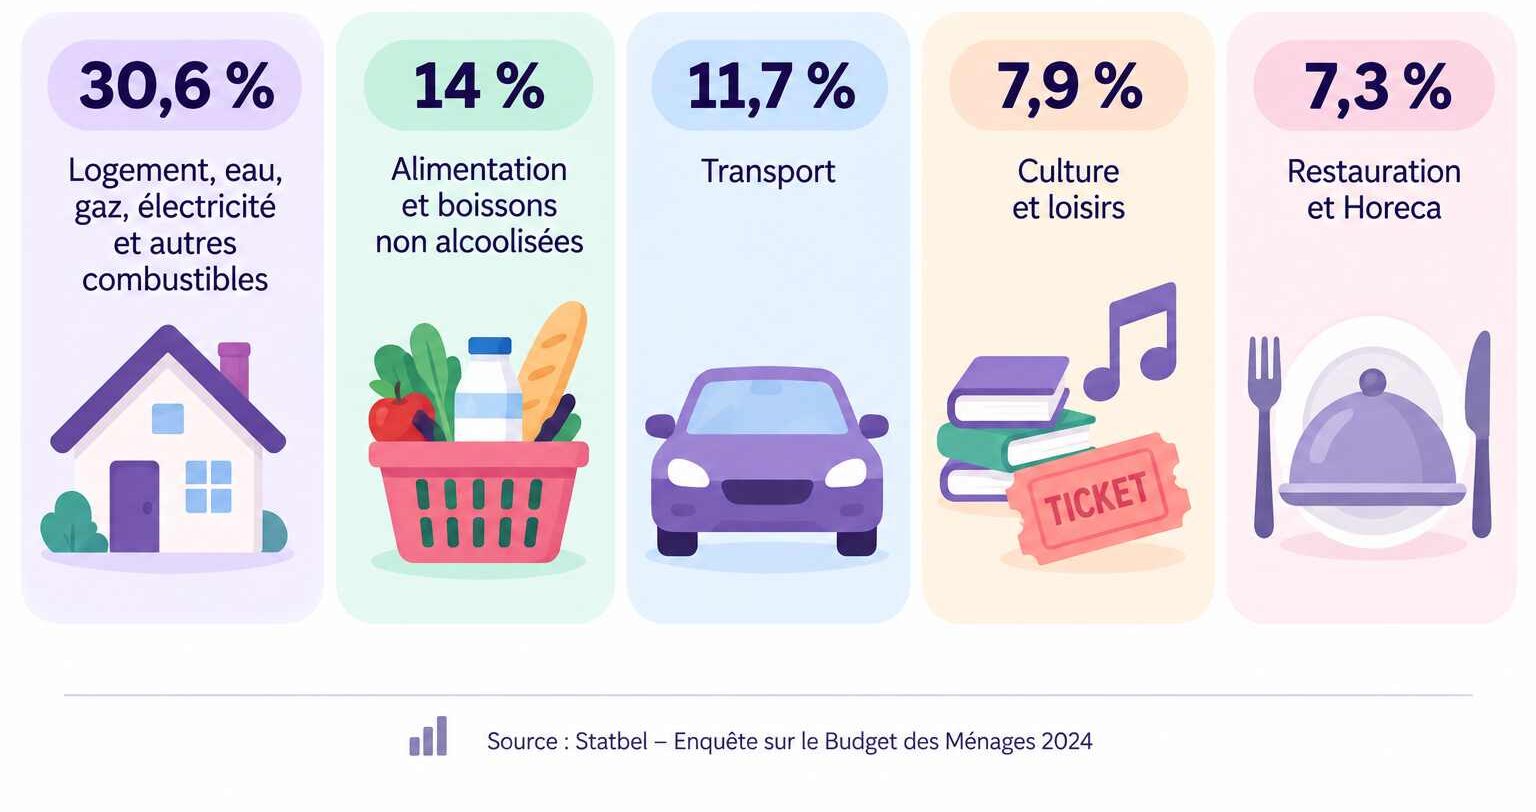
Les ménages belges consacrent une part importante de leur budget à quelques grands postes. Selon l'Enquête sur le Budget des Ménages 2024 de Statbel, le logement représente en moyenne 30,6 % des dépenses, l'alimentation 14 %, le transport 11,7 %, la culture et les loisirs 7,9 %, et la restauration et l'Horeca 7,3 %. Les statistiques belges sont utiles pour comprendre les grandes tendances, mais elles ne constituent pas une norme à appliquer à chaque ménage. Les différences régionales le montrent également.
La bonne question n'est donc pas : « Est-ce que je dépense trop par rapport aux autres ? » mais plutôt : « Est-ce que mon argent correspond à mes priorités ? »
Où se situe réellement la marge dans un budget ?
Pour retrouver de la marge, il peut être tentant de commencer par les petites dépenses du quotidien. Elles peuvent effectivement s'accumuler, mais elles ne sont pas toujours le meilleur levier.
Une dépense récurrente importante, un abonnement oublié, un contrat qui ne correspond plus à vos besoins ou un service que vous utilisez à peine peuvent parfois offrir davantage de marge.
Cette semaine, ne cherchez donc pas à tout changer. Cherchez simplement une ou deux dépenses sur lesquelles vous avez réellement une marge de décision.
🧠 Le mindset
Je n'ai pas besoin de dépenser moins partout.
Je peux choisir de conserver certaines dépenses parce qu'elles comptent pour moi, tout en cherchant les postes où une amélioration est réellement possible.
💶 L'astuce : l'audit de vos dépenses récurrentes
Choisissez 5 à 10 dépenses qui reviennent régulièrement : abonnement, assurance, téléphonie, frais bancaires, service numérique, cotisation…
Pour chacune, posez-vous trois questions :
- Est-ce que je l'utilise réellement ?
- Est-ce que cette dépense correspond encore à mes besoins ?
- Si je devais choisir aujourd'hui, est-ce que je paierais encore cette dépense ?
Ne supprimez rien automatiquement. Faites d'abord l'audit.
🎁 2 postes à surveiller ce mois-ci
Pour vous aider, nous avons préparé une petite check-list à télécharger. Elle vous invite à vérifier six familles de dépenses récurrentes et d'in choisir deux qui offrent une marge d'économie :
- 🍽️ Alimentation — où part l'essentiel : en courses, en restos, en repas à domicile ? Est-ce que je jette souvent ?
- 📱 Télécommunications — mon abonnement correspond-il encore à mes besoins ?
- 🛡️ Assurances — mes contrats correspondent-ils toujours à ma situation ?
- 💳 Banque — que me coûtent réellement mes comptes et services ?
- 📺 Energie — est-ce qu'il correspond à ma consommation, y a-t-il moins cher ?
- 🩺 Mutuelle — quelle alternative à ma mutuelle actuelle ? Est-ce qeu j'ai tout récupéré ? Est-ce que je connais bien les avantages proposées?
La fiche complète va plus loin : elle propose, pour chacun des postes, les points à vérifier, des actions concrètes et des comparateurs.
🎁 Télécharger gratuitement la check-list «Quelles dépenses à alléger ce mois-ci »
Retrouver de la marge, sans perdre ce qui compte
Réduire ses dépenses peut être utile. Mais une bonne gestion financière ne consiste pas à dépenser le moins possible.
Elle consiste à faire correspondre son argent avec ses priorités. Parfois, une dépense peut être supprimée. Parfois, elle mérite simplement d'être mieux comprise ou surveillée.
Dans le prochain épisode, nous irons plus loin avec une question essentielle : quelles dépenses faut-il réduire, et lesquelles peut-on choisir d'assumer ?
Questions fréquentes
Comment réduire ses dépenses sans se priver ?
Commencez par identifier les dépenses sur lesquelles vous avez réellement une marge de décision. Réduire ses dépenses ne signifie pas supprimer tous les loisirs, mais plutôt vérifier que son argent correspond encore à vos besoins et à vos priorités.
Quelles dépenses peut-on réduire facilement ?
Cela dépend de chaque ménage. Les abonnements peu utilisés, certains contrats, des frais récurrents ou des services qui ne correspondent plus aux besoins peuvent constituer de bons points de départ. L'analyse de vos dépenses réelles permet de décider où agir.
Faut-il supprimer les dépenses de loisirs pour économiser ?
Non. Une dépense de loisir peut parfaitement avoir sa place dans un budget. La question est plutôt de savoir si elle correspond à une priorité que vous choisissez réellement d'assumer et si son montant reste compatible avec votre situation.
Vaut-il mieux réduire les petites dépenses ou les grosses dépenses ?
Il n'existe pas de réponse universelle. Les petites dépenses répétées peuvent peser, mais certaines dépenses récurrentes plus importantes offrent parfois davantage de marge de manœuvre. L'analyse de vos dépenses permet de déterminer où il est pertinent d'agir.
SAISON 1 · ÉPISODE 1 · BUDGET & DÉPENSES
Comment faire un budget familial ?
Faire un budget familial ne consiste pas à se priver. Il s'agit d'abord de comprendre où va l'argent du ménage, d'anticiper les dépenses et de savoir quelle marge reste disponible pour épargner et réaliser ses projets.
Un budget est simplement une vue d'ensemble de ce qui entre et de ce qui sort. Il permet de mieux comprendre sa situation financière et de prendre des décisions plus éclairées.
Il est important de tenir compte aussi bien des petites dépenses quotidiennes que des dépenses mensuelles et annuelles.
🇧🇪 Le budget d'un ménage belge
Avant même de regarder son propre budget, il est intéressant de regarder celui des ménages belges dans leur ensemble.
Selon l'Enquête sur le Budget des Ménages de Statbel, en 2024, un ménage belge consacrait en moyenne :
- 30,6 % de son budget au logement, à l'eau, au gaz, à l'électricité et aux autres combustibles ;
- 14 % à l'alimentation et aux boissons non alcoolisées ;
- 11,7 % au transport ;
- 7,9 % à la culture et aux loisirs ;
- 7,3 % à la restauration et à l'Horeca.
Le logement est donc de très loin le premier poste de dépenses.
Mais attention : ce sont des moyennes. Votre ménage peut avoir une structure complètement différente selon votre logement, vos revenus, votre région, vos déplacements, vos enfants ou vos choix de vie.
Pourquoi faire un budget familial ?
Faire un budget permet de répondre à quelques questions très simples :
Combien d'argent entre dans notre ménage ?
Combien dépensons-nous ?
Pour quoi ?
Combien pouvons-nous réellement épargner ?
Avons-nous suffisamment de marge pour nos projets et les dépenses imprévues ?
Un budget permet aussi de repérer les dépenses qui pèsent particulièrement lourd et de décider lesquelles peuvent éventuellement être modifiées.
1. Commencer par les revenus
La première étape consiste à identifier tout ce qui entre dans le ménage.
Il ne faut pas forcément se limiter au salaire.
- salaire ;
- pension ;
- allocations ou revenus de remplacement ;
- allocations familiales ;
- revenus complémentaires ;
- revenus locatifs ;
- intérêts ;
- dividendes ;
- pécule de vacances ;
- prime de fin d'année ;
- autres revenus ponctuels.
2. Lister les dépenses
C'est généralement ici que l'exercice devient intéressant. Commencez par regarder la réalité, plutôt que ce que vous pensez dépenser.
Vos relevés bancaires, factures et applications de gestion peuvent vous aider.
Pour commencer, nous pouvons répartir les dépenses en trois grandes catégories.
🏠 Les dépenses fixes
Ce sont les dépenses qui reviennent régulièrement et dont le montant varie peu.
Exemples : loyer ou crédit hypothécaire, assurances, abonnements, certains crédits.
🛒 Les dépenses variables
Leur montant change davantage d'un mois à l'autre.
Exemples : alimentation, vêtements, loisirs, sorties, carburant, achats divers.
📅 Les dépenses annuelles ou irrégulières
Elles ne reviennent pas chaque mois mais doivent malgré tout être intégrées au budget.
Exemples : assurances annuelles, taxes, vacances, entretien du véhicule, rentrée scolaire, cadeaux, travaux.
Elles ne sont pas mensuelles, mais elles font bel et bien partie de votre budget.
Une dépense qui n'arrive qu'une fois par an reste une dépense à prévoir.