SAISON 1 · ÉPISODE 11 · DETTES & ÉPARGNE
Bonne dette ou mauvaise dette : comment faire la différence ?
Une dette est-elle forcément une mauvaise chose ?
Pas nécessairement.
Un crédit peut servir à financer quelque chose qui entre dans le patrimoine du ménage, comme l'achat d'une maison. À l'inverse, il peut financer une dépense qui perd rapidement sa valeur ou qui est déjà consommée.
La vraie question n'est donc pas seulement : « Combien dois-je ? » mais aussi : « Qu'est-ce que cette dette a permis de financer ? Et que restera-t-il dans quelques années ? »
Une dette n'est pas forcément une mauvaise chose
On entend souvent parler de « bonne dette » et de « mauvaise dette ».
Ces expressions peuvent être utiles pour comprendre les grandes différences entre les crédits. Mais elles peuvent aussi donner une vision trop simple de la réalité.
Un crédit hypothécaire permettant d'acheter un logement ne produit pas le même résultat qu'un crédit servant à financer une dépense qui disparaît rapidement.
Dans le premier cas, le ménage acquiert un bien immobilier qui entre dans son patrimoine.
Dans le second, la dette peut continuer à être remboursée alors que ce qui a été acheté a déjà perdu une grande partie de sa valeur.
C'est pourquoi il est plus intéressant de regarder ce que la dette finance, et pas uniquement le montant emprunté.
La Banque nationale de Belgique mesure le patrimoine des ménages en tenant compte à la fois de leurs actifs et de leurs engagements. La valeur nette correspond à la richesse accumulée après déduction des dettes.
La question à se poser : que restera-t-il dans cinq ans ?
Voici une question simple qui permet de regarder une dette autrement :
« Dans cinq ans, qu'est-ce qu'il restera de ce que ce crédit a financé ? »
Acheter une maison
Prenons l'exemple d'un ménage qui emprunte pour acheter une maison. Le ménage a une dette : le crédit reste à rembourser. Mais il possède également un bien immobilier. Au fil des remboursements, le capital restant dû diminue. La maison, elle, reste dans le patrimoine du ménage. C'est l'une des raisons pour lesquelles l'endettement et la constitution d'un patrimoine peuvent aller ensemble.
En Belgique, les emprunts hypothécaires destinés à l'acquisition de la résidence principale constituent la principale catégorie de dette dans le HFCS : ils représentaient 82 % du montant total des dettes dans les résultats de la quatrième vague de l'enquête.
Construire une terrasse en dur
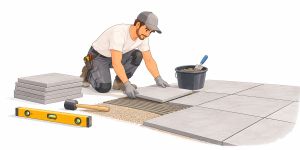
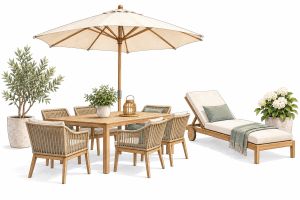
Prenons maintenant un exemple très concret. Le ménage ci-dessus emprunte pour construire une terrasse en dur. Lors de la revente de la maison, cette terrasse peut contribuer à la valeur du bien. c'est une bonne dette. Ce n'est pas la même situation que de financer à crédit le mobilier de terrasse, qui se déprécie et n'apporte pas de plusvale lors de la revente de la maison. C'est une mauvaise dette.
C'est exactement le type de distinction qui permet de comprendre pourquoi il est trop simple de dire : « Toutes les dettes sont mauvaises. » L'exemple ne signifie évidemment pas que toute terrasse augmente automatiquement la valeur d'une maison, ni que son coût sera récupéré lors de la revente. Il permet simplement de comprendre une différence essentielle : certains crédits financent un élément durable qui reste lié au patrimoine ; d'autres financent une consommation ou un bien qui perd rapidement de la valeur.
Financer une dépense qui disparaît
À l'inverse, imaginez un crédit utilisé pour financer un achat dont la valeur diminue rapidement. Le ménage continue alors à rembourser le crédit alors que le bien acheté peut avoir déjà perdu une grande partie de sa valeur.
C'est particulièrement problématique lorsque plusieurs crédits de ce type s'accumulent. La dette ne crée alors pas nécessairement un actif durable en contrepartie et elle réduit chaque mois la marge disponible dans le budget.
Mais une dette doit aussi rester supportable
C'est ici qu'il faut apporter une deuxième nuance importante : Une dette qui finance un actif n'est pas automatiquement une bonne dette.
Elle doit aussi rester compatible avec les revenus et les charges du ménage. Deux ménages peuvent avoir exactement le même montant de dette et pourtant présenter des situations très différentes. La Banque nationale et le HFCS prennent notamment en compte les revenus, les actifs détenus, les dettes et le patrimoine net pour analyser la situation financière des ménages. Wikifin rappelle également que, lors d'un crédit hypothécaire, le prêteur examine notamment les revenus, la situation personnelle et les dettes existantes afin d'évaluer la capacité de remboursement.
Une dette intéressante sur le papier peut devenir une mauvaise décision si elle met le budget du ménage sous pression.
La réalité belge : dette et patrimoine vont souvent ensemble
La situation belge permet particulièrement bien de comprendre cette nuance.
Le patrimoine des ménages belges comprend notamment des biens immobiliers et des actifs financiers. Les engagements comprennent principalement les prêts hypothécaires et les crédits à la consommation. La BNB considère la valeur nette comme l'indicateur central de la richesse des ménages. Le patrimoine immobilier occupe une place particulièrement importante en Belgique : la BNB estimait à 1 974 milliards d'euros la valeur du patrimoine immobilier détenu par les particuliers fin 2024.
Cela aide à comprendre pourquoi un ménage peut simultanément : avoir une dette importante et posséder un patrimoine important. Ces deux situations ne sont pas contradictoires. Le véritable enjeu est de regarder l'ensemble du bilan du ménage.
Le piège : regarder uniquement le montant de la dette
Une dette de 250 000 € peut sembler énorme. Mais son montant seul ne permet pas de savoir si elle est problématique. À l'inverse, plusieurs petits crédits peuvent progressivement réduire fortement la marge de manœuvre d'un ménage.
Les statistiques belges sur les défauts de paiement illustrent d'ailleurs que tous les types de crédits ne présentent pas le même profil. Le montant de la dette n'est donc qu'une partie de l'histoire. Il faut aussi regarder pourquoi elle a été contractée, ce qu'elle finance, combien elle coûte et quelle place elle prend dans le budget.
🧠 Le mindset
« Une dette est toujours mauvaise. »
Pas forcément.
La question est plutôt :
« Qu'est-ce que cette dette finance et quelle sera sa place dans ma situation financière dans quelques années ? »
Cela permet de sortir d'une vision morale de la dette.
Une dette n'est pas « bonne » parce qu'elle est importante, ni « mauvaise » uniquement parce qu'elle existe.
Elle doit être regardée dans son ensemble : le projet + l'actif financé + le coût du crédit + le budget + la capacité de remboursement.
L'astuce : poser la question des cinq ans
Avant de prendre un crédit, essayez cette petite question :
« Dans cinq ans, qu'est-ce qu'il restera de ce que ce crédit a financé ? »
Si vous financez une maison, elle sera toujours là.
Si vous construisez une terrasse en dur, elle fera partie de la maison et pourra contribuer à sa valeur lors de la revente.
Si vous financez un bien qui perd rapidement sa valeur, la situation sera différente.
Cette question ne permet pas, à elle seule, de décider si un crédit est une bonne ou une mauvaise décision.
Mais elle permet de ralentir la décision et de regarder ce qui se cache derrière la mensualité.
En résumé
Une dette n'est donc pas forcément mauvaise.
Pour la comprendre, regardez au moins quatre choses :
1. Ce qu'elle finance.
2. Ce qu'il en restera dans quelques années.
3. Ce qu'elle coûte réellement.
4. Si le ménage peut supporter les remboursements.
Et surtout, ne regardez pas uniquement la dette.
Regardez le patrimoine, le budget et la capacité à faire face aux imprévus.
Questions fréquentes sur les bonnes et les mauvaises dettes
Qu’est-ce qu’une bonne dette ?
Une dette n’est pas automatiquement « bonne » ou « mauvaise ». Une dette peut être considérée comme pertinente lorsqu’elle finance un projet réfléchi, que son coût reste raisonnable et que les remboursements sont compatibles avec le budget du ménage.
Qu’est-ce qu’une mauvaise dette ?
On parle généralement de mauvaise dette lorsqu’un crédit finance une dépense que le budget ne permet pas réellement d’assumer, surtout si son coût est élevé ou si plusieurs remboursements s’accumulent. Le problème n’est donc pas seulement la dette elle-même, mais ce qu’elle fait au budget du ménage.
Un crédit immobilier est-il toujours une bonne dette ?
Non. Un crédit immobilier peut financer l’achat d’un logement qui constitue un élément important du patrimoine, mais cela ne suffit pas à rendre n’importe quel crédit immobilier pertinent. Le montant emprunté, la durée, le coût du crédit et surtout la capacité du ménage à supporter les remboursements doivent être pris en compte.
Un crédit à la consommation est-il toujours une mauvaise dette ?
Pas nécessairement. Mais il faut être particulièrement attentif au coût total du crédit et à son impact sur le budget. Un crédit à la consommation peut devenir problématique lorsqu’il sert à financer régulièrement des dépenses courantes ou lorsque plusieurs crédits sont cumulés.
Un crédit sans intérêt est-il forcément une bonne dette ?
Non. L’absence d’intérêts ne suffit pas à rendre une dette pertinente. Il faut également regarder le prix réel du bien ou du service, les éventuels frais, la durée du remboursement et la capacité du ménage à payer les mensualités sans déséquilibrer son budget.
Comment savoir si une dette est adaptée à mon budget ?
Il faut regarder le remboursement dans l’ensemble du budget, et pas isolément. Après avoir payé les dépenses essentielles, les provisions, les autres crédits et les dépenses nécessaires à la vie quotidienne, reste-t-il suffisamment de marge pour supporter la nouvelle mensualité, y compris en cas de dépense imprévue ?
Plusieurs petits crédits sont-ils plus dangereux qu’un seul crédit ?
Plusieurs petits remboursements peuvent donner l’impression que chaque crédit est facile à supporter. Pourtant, leur addition peut représenter une charge importante. Le ménage doit donc regarder le montant total de ses remboursements mensuels et non chaque crédit séparément.
Faut-il rembourser ses dettes avant d’épargner ?
Il n’existe pas une réponse identique pour tous les ménages. Le coût des dettes, leur nature et la présence ou non d’une réserve de sécurité sont notamment à prendre en compte. Une dette coûteuse et une dette à faible coût ne posent pas nécessairement le même problème.
Quand faut-il éviter de s’endetter ?
La prudence s’impose lorsque le remboursement risque de laisser trop peu de marge dans le budget, lorsque le crédit sert à couvrir des dépenses courantes ou lorsque le ménage doit déjà recourir à plusieurs crédits pour maintenir son niveau de vie. Dans ces situations, ajouter une nouvelle mensualité peut déplacer le problème plutôt que le résoudre.
Une dette peut-elle devenir mauvaise avec le temps ?
Oui. Une dette qui était supportable lorsque le crédit a été souscrit peut devenir difficile à gérer après une baisse de revenus, une séparation, une augmentation des charges ou l’apparition d’autres remboursements. Une dette doit donc être regardée dans le contexte financier actuel du ménage.
À lire aussi :
← S40 — Pourquoi je n'arrive pas à épargner ?
← S41 — Comment réduire ses dépenses sans se priver ?
Sources et références
Banque nationale de Belgique — Patrimoine des ménages. Consulter la source.
Banque nationale de Belgique — Household Finance and Consumption Survey. Consulter la source.
Banque nationale de Belgique — Patrimoine immobilier des particuliers. Consulter la source.
Wikifin / FSMA — Crédit hypothécaire et capacité de remboursement. Consulter la source.
Référence éditoriale : manuscrit Les finances des ménages belges, notamment la réflexion sur ce qu'il reste, dans le temps, de ce qu'un crédit a financé et l'exemple de la terrasse en dur par rapport au mobilier de terrasse.
Les exemples patrimoniaux sont pédagogiques : une rénovation ou une terrasse ne garantit pas à elle seule une plus-value équivalente à son coût lors de la revente.