SAISON 1 · ÉPISODE 2 · BUDGET & DÉPENSES
Où part mon argent ? Comprendre ses dépenses
Où part votre argent chaque mois ?
Vous connaissez probablement votre salaire. Vous connaissez peut-être aussi le montant de votre loyer ou de votre crédit, vos factures habituelles et quelques grosses dépenses.
Mais si je vous demandais :
Auriez-vous la réponse ?
C'est normal de ne pas l'avoir immédiatement.
Nous avons rarement une vision précise de toutes nos dépenses. Une partie est prélevée automatiquement, une autre est payée par carte, une autre encore par virement ou par smartphone. Certaines dépenses reviennent chaque mois, d'autres seulement quelques fois par an.
L'argent ne disparaît pas : il se répartit.
Le problème est que cette répartition est parfois difficile à voir.
Comprendre où part son argent ne consiste donc pas à traquer chaque euro ni à se reprocher ses achats. Il s'agit d'abord de rendre ses dépenses visibles.
🎥 2 minutes pour tes finances
L'argent ne disparaît pas : il se répartit
Imaginez votre revenu mensuel comme une grande quantité d'eau versée dans plusieurs récipients.
Une partie va au logement. Une autre à l'alimentation, au transport, aux assurances, aux loisirs, aux achats, aux factures et à toutes les autres dépenses de la vie quotidienne.
À la fin du mois, il ne reste parfois plus grand-chose sur le compte.
On peut alors avoir l'impression que :
Pourtant, il n'est pas parti mystérieusement.
Il s'est réparti entre de nombreuses dépenses.
C'est une nuance importante.
Car si l'on pense que l'argent « disparaît », notre première réaction peut être de chercher une dépense coupable : le restaurant, les courses, les achats en ligne, le café, les vacances…
Alors que la véritable question est souvent beaucoup plus intéressante :
C'est cette vision d'ensemble qui permet ensuite de comprendre ses finances.
Ce que nous pensons dépenser n'est pas toujours ce que nous dépensons
Il existe une différence entre savoir et avoir l'impression de savoir. Vous pouvez très bien connaître vos principales factures et avoir pourtant une idée assez approximative du reste.
Prenons un exemple. Un ménage sait qu'il dépense environ 500 € par mois pour ses courses. Il sait aussi qu'il rembourse 1 000 € de crédit immobilier et qu'il paie 150 € d'électricité, d'assurance et de télécommunications. Tout cela est assez facile à mémoriser. Mais combien a-t-il réellement dépensé :
- en restaurants et repas à l'extérieur ?
- en vêtements ?
- en achats en ligne ?
- en loisirs ?
- en carburant ?
- en petits achats du quotidien ?
- en dépenses pour les enfants ?
- en cadeaux ou invitations ?
C'est souvent beaucoup plus difficile à dire.
Notre mémoire n'est pas un relevé bancaire
Notre cerveau retient particulièrement bien certaines dépenses. Une grosse dépense nous marque. Un achat exceptionnel nous marque. Une facture importante nous marque. Mais une succession de petites dépenses peut beaucoup moins nous rester en mémoire.
Et surtout, lorsque plusieurs moyens de paiement sont utilisés, notre vision devient encore plus fragmentée.
En Belgique, une enquête réalisée pour la FSMA en 2026 montre d'ailleurs que 52 % des personnes interrogées déclarent établir un budget, tandis que près d'un tiers des personnes interrogées déclarent ne jamais consulter leur application bancaire ou les fonctionnalités de leur banque pour suivre leurs dépenses. Cela ne signifie évidemment pas que ces personnes gèrent mal leur argent. Cela montre simplement qu'avoir un budget et regarder régulièrement ce qui se passe réellement sont deux choses différentes.
Les petites dépenses attirent notre attention… mais ne racontent pas toute l'histoire
Quand on cherche à comprendre où part son argent, il est tentant de commencer par les petites dépenses.
« Si j'arrêtais les cafés… »
« Si je commandais moins… »
« Si je faisais moins de petits achats… »
Ces dépenses peuvent évidemment compter.
Mais elles ne représentent qu'une partie de l'histoire.
Les données de Statbel montrent justement que les dépenses des ménages belges sont réparties entre de nombreux grands postes. En 2024, le logement représentait en moyenne 30,6 % du budget des ménages, l'alimentation et les boissons non alcoolisées 14 %, le transport 11,7 %, la culture et les loisirs 7,9 % et la restauration/Horeca 7,3 %.
L'enseignement à en tirer n'est pas :
Ce serait aller beaucoup trop loin.
Le véritable enseignement est plutôt :
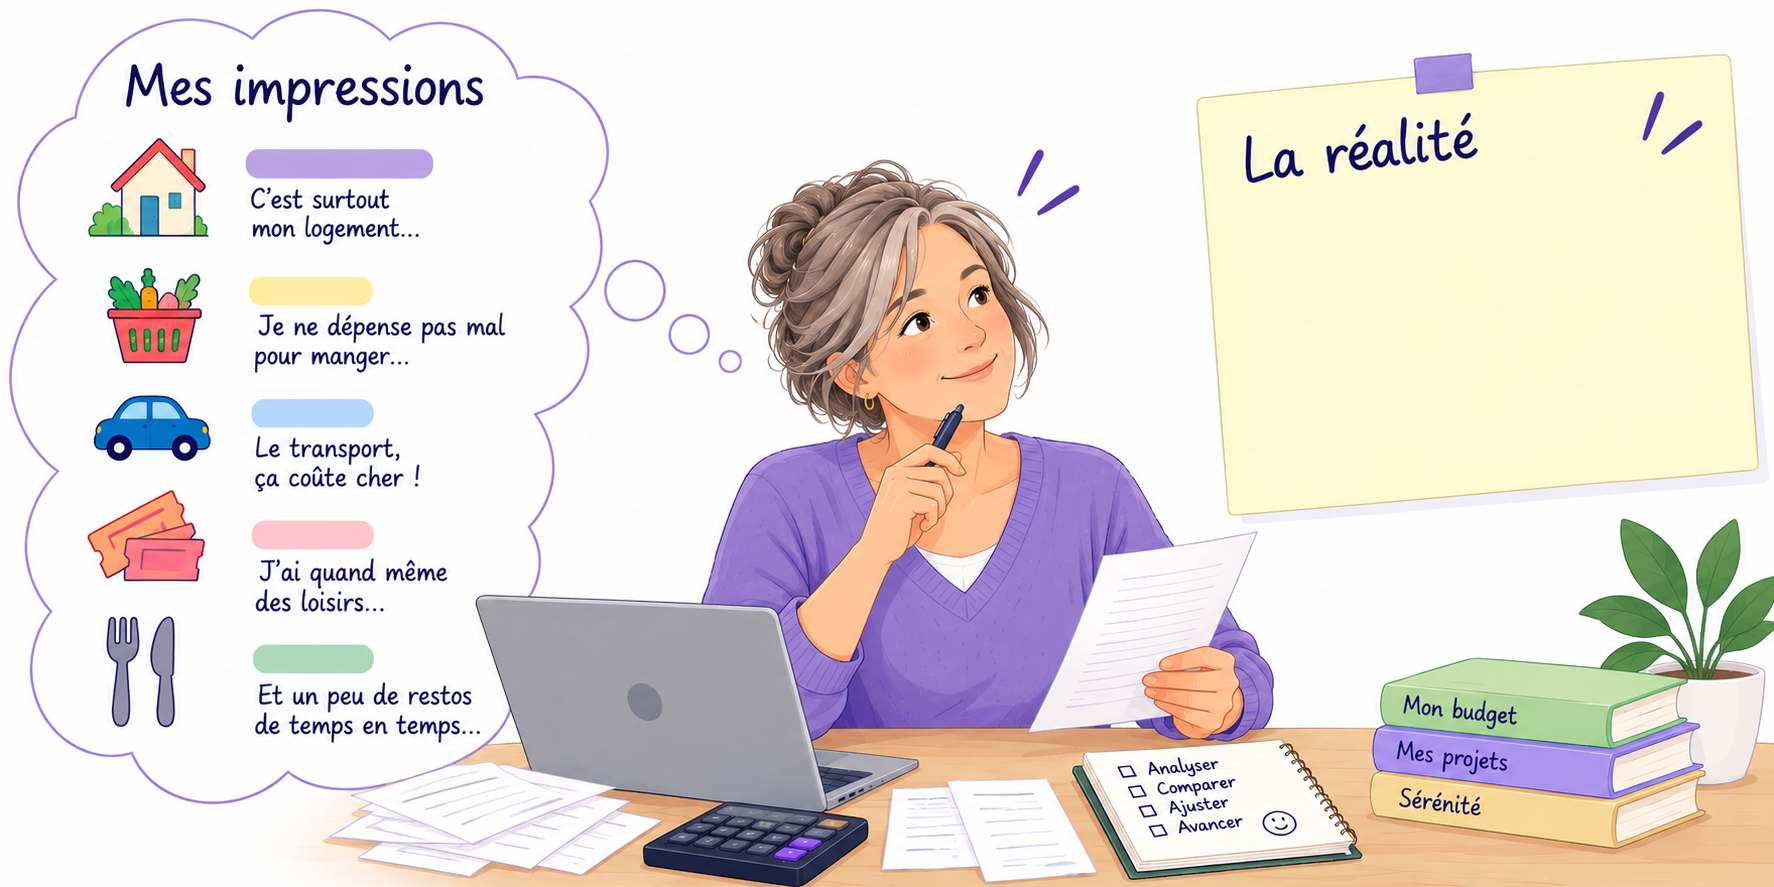
Que nous apprennent les dépenses des ménages belges ?
Les statistiques nationales permettent de prendre un peu de recul.
L'Enquête sur le Budget des Ménages de Statbel, réalisée auprès de près de 5 500 ménages en 2024, permet d'observer la répartition des dépenses des ménages belges.
Elle montre également que cette répartition n'est pas identique partout.
Par exemple, en 2024, le logement représentait proportionnellement 34,6 % du budget moyen des ménages bruxellois, contre 30,5 % en Wallonie et 29,9 % en Flandre.
Pour le transport, la situation est différente : la part atteignait 13,1 % en Wallonie, contre 11,5 % en Flandre et 9 % à Bruxelles.
Pourquoi cette différence est-elle intéressante ?
Parce qu'elle rappelle une chose essentielle :
Il n'existe pas une répartition idéale des dépenses valable pour tous les ménages.
Un ménage propriétaire et un ménage locataire n'auront pas la même structure de dépenses.
Un ménage vivant en zone rurale et dépendant davantage de la voiture ne connaîtra pas les mêmes dépenses de transport qu'un ménage qui utilise principalement les transports en commun.
Une famille avec trois enfants n'aura évidemment pas la même répartition qu'une personne seule.
Les statistiques permettent donc de comprendre les grandes tendances, pas de juger le budget d'un ménage particulier.
Les grandes catégories pèsent lourd
C'est peut-être l'un des enseignements les plus utiles lorsqu'on commence à regarder ses dépenses.
Nous avons tendance à voir les dépenses une par une :
Mais notre situation financière est davantage influencée par l'accumulation de grandes catégories de dépenses.
C'est pourquoi une bonne lecture de ses finances commence par prendre de la hauteur.
Pas pour chercher immédiatement ce qu'il faut supprimer.
Simplement pour répondre à cette question :