Comment se construit le patrimoine des ménages belges ?
Quand on dit qu’un ménage possède un patrimoine, qu’est-ce que cela signifie réellement ? On pense souvent au patrimoine comme à une maison, un compte d’épargne ou quelques placements. Mais le patrimoine est plus large que cela. Pour le comprendre simplement, il faut regarder ce que nous possédons, ce que nous devons et la façon dont cet ensemble évolue avec le temps.
Le patrimoine, ce n’est pas ce que l’on gagne
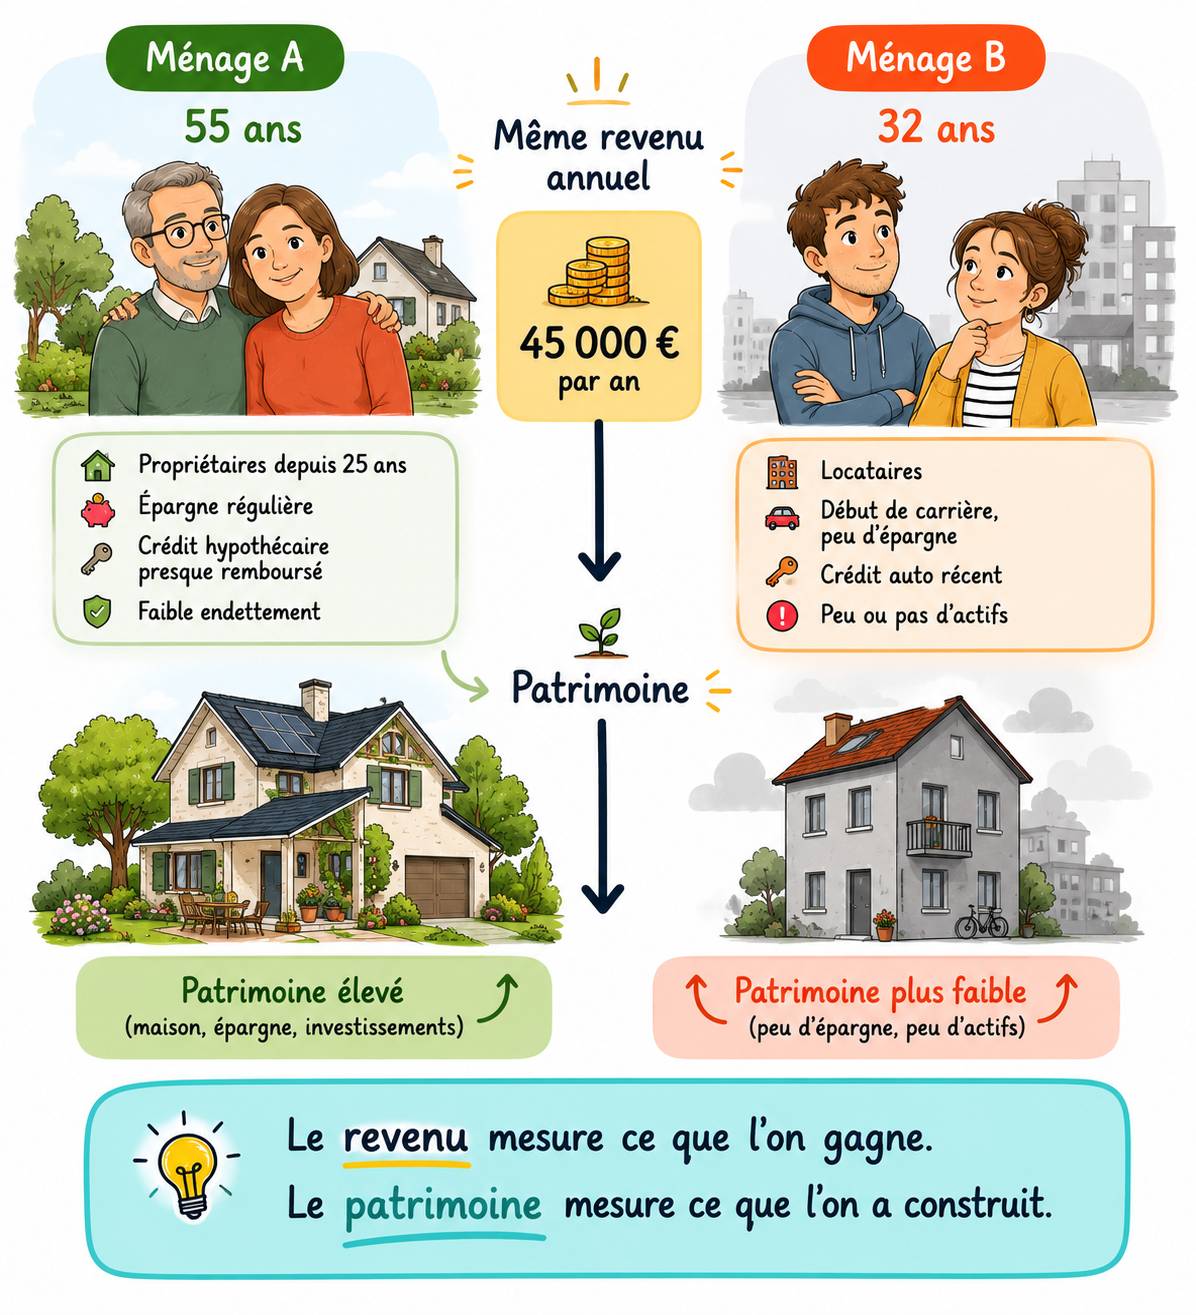
Le revenu et le patrimoine sont deux choses différentes. Le revenu, c’est ce qui entre dans notre ménage au fil du temps : salaire, pension, revenus d’une activité indépendante, allocations ou autres revenus.Le patrimoine, c’est ce que nous avons accumulé et possédons à un moment donné, en tenant compte de ce que nous devons encore. Autrement dit :Le patrimoine n’est pas ce que l’on gagne. C’est ce que l’on possède, moins ce que l’on doit. C’est une distinction importante, car deux ménages ayant des revenus similaires peuvent, après plusieurs années, avoir des patrimoines très différents.
De quoi est composé le patrimoine ?
Le patrimoine d’un ménage peut prendre plusieurs formes. Il peut comprendre notamment :
- des biens immobiliers : résidence principale, autre logement, terrain… ;
- de l’épargne détenue sur des comptes ;
- des actifs financiers : actions, obligations, fonds d’investissement ou autres placements ;
- des actifs liés à une activité professionnelle ;
- et d’autres biens ou avoirs qui peuvent entrer dans le patrimoine.
La Banque nationale de Belgique distingue notamment les biens immobiliers, les actifs financiers et les actifs professionnels lorsqu’elle mesure le patrimoine des ménages. Le patrimoine peut ensuite être exprimé en termes bruts ou nets, lorsque les engagements sont déduits des avoirs. Il faut aussi faire attention à une idée intuitive : tout ce que nous possédons n’est pas nécessairement considéré comme un actif patrimonial dans les statistiques économiques. Une voiture, par exemple, peut avoir une valeur pour son propriétaire, mais les statistiques de patrimoine ne traitent pas tous les biens de consommation de la même manière.
Patrimoine brut, dettes et patrimoine net
Pour connaître notre patrimoine net, il faut donc faire une soustraction.
Patrimoine brut
Immobilier + épargne + placements financiers + autres actifs
− Dettes
Crédit hypothécaire + crédits à la consommation + autres dettes
= Patrimoine net
C’est cette dernière notion qui permet de mieux comprendre la situation patrimoniale réelle d’un ménage.
Wikifin résume le principe de manière très simple : patrimoine net = possessions − dettes. Imaginons par exemple un logement qui vaut 300 000 € et sur lequel il reste 220 000 € de crédit à rembourser. La valeur nette liée à ce logement est alors de : 300 000 € − 220 000 € = 80 000 €. Au fil du remboursement du capital, la dette diminue. Si la valeur du logement reste identique, la part nette du ménage augmente progressivement.
Que représente le patrimoine des ménages belges ?
Les chiffres permettent maintenant de prendre un peu de recul. À la fin de 2022, le patrimoine net total des ménages belges était estimé à environ 2 800 milliards d’euros. Cela correspondait à un patrimoine net moyen d’environ 555 000 € par ménage. Ces chiffres sont impressionnants. Mais ils doivent être lus avec précaution.
Imaginez dix ménages autour d’une table. Si neuf disposent d’un patrimoine relativement proche et qu’un dixième possède plusieurs millions d’euros, la moyenne sera fortement tirée vers le haut. C’est pourquoi les économistes utilisent aussi la médiane. La médiane partage les ménages en deux : la moitié possède davantage et l’autre moitié possède moins. Pour les ménages belges, le patrimoine net médian était estimé à 277 000 € fin 2022.
Le patrimoine moyen était, lui, de 555 000 €. Cette différence nous rappelle pourquoi il est important de ne pas confondre moyenne et ménage « typique ». La Belgique se distingue également par un écart entre patrimoine moyen et patrimoine médian relativement faible par rapport à plusieurs autres pays européens. Le rapport entre les deux est d’environ 1,68 en Belgique, contre près de 2,96 en Allemagne. Autrement dit, le patrimoine est relativement moins concentré chez les ménages les plus fortunés que dans plusieurs autres pays de la zone euro. Il ne s’agit pas ici de dire que tous les ménages belges vivent la même réalité. Mais cette différence entre moyenne et médiane nous apprend quelque chose d’essentiel : une statistique moyenne ne décrit jamais à elle seule la situation de chaque ménage.
Comment le patrimoine se construit-il ?
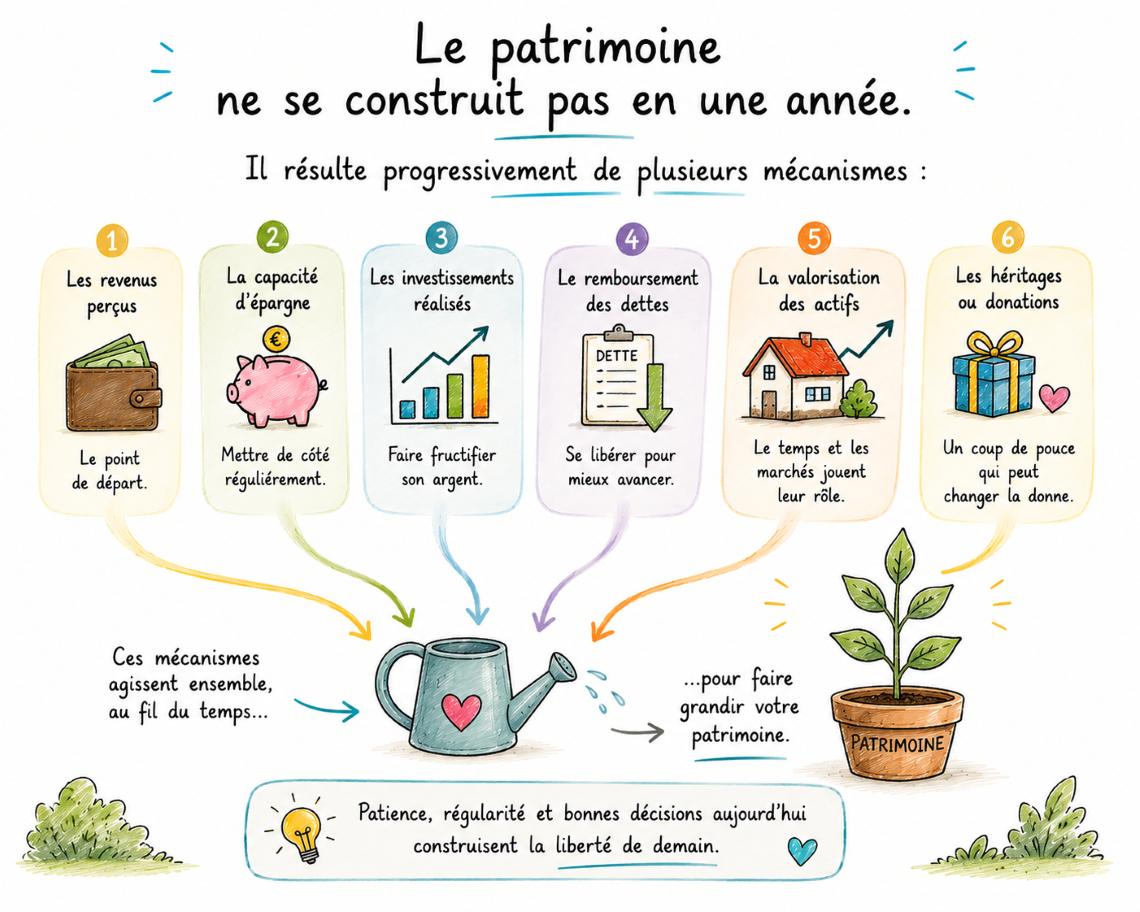
Le patrimoine ne se construit généralement pas en une seule décision. Il résulte plutôt de plusieurs mécanismes qui se combinent au fil des années. Une première manière de construire du patrimoine consiste simplement à ne pas consommer la totalité de ses revenus. Une partie de l’argent peut rester disponible sur un compte, constituer une réserve ou être affectée à un projet futur. L’épargne est donc l’un des moyens qui permettent de transformer progressivement une partie de ses revenus en patrimoine.
Acquérir des actifs
L’épargne peut ensuite permettre d’acquérir différents actifs : un logement, des placements financiers ou, pour certains ménages, une participation dans une activité professionnelle. Le patrimoine n’est donc pas uniquement de l’argent qui dort sur un compte. Il peut prendre différentes formes.
Rembourser ses dettes
Construire son patrimoine ne signifie pas uniquement accumuler des avoirs. Réduire ses dettes augmente également le patrimoine net. Lorsqu’un ménage rembourse progressivement le capital d’un crédit, le montant qu’il doit diminue. Si la valeur de l’actif financé reste stable, la part qui lui appartient réellement augmente. C’est l’une des raisons pour lesquelles la construction patrimoniale peut être peu visible au quotidien : un ménage peut avoir l’impression de simplement « payer son crédit », alors qu’une partie de ces remboursements contribue à augmenter sa valeur nette.
Laisser le temps agir
Le temps joue un rôle essentiel. Une épargne régulière peut s’accumuler. Une dette peut progressivement diminuer. Certains actifs peuvent prendre de la valeur. Des placements peuvent produire des revenus ou des rendements. Et toutes ces évolutions peuvent se superposer. C’est précisément ce qui explique pourquoi deux ménages ayant connu des revenus comparables peuvent présenter, vingt ans plus tard, des patrimoines très différents. Le patrimoine est donc moins le résultat d’un « grand coup » que celui d’une accumulation progressive.
Recevoir ou transmettre un patrimoine
La construction du patrimoine ne dépend pas uniquement des décisions prises par le ménage lui-même. Une donation ou un héritage peuvent également modifier fortement une situation patrimoniale. À l’inverse, une séparation, une interruption de carrière, un changement professionnel, de nouvelles dettes ou une perte de valeur de certains actifs peuvent modifier une trajectoire patrimoniale.
Le rôle du temps dans la construction du patrimoine
C’est peut-être l’idée la plus importante à retenir.
Le patrimoine se construit beaucoup plus lentement qu’on ne l’imagine.
Il ne ressemble généralement pas à une ligne droite. Une année peut être consacrée à rembourser davantage de dettes. Une autre à financer des travaux. Une autre encore à épargner moins parce qu’un enfant commence des études ou qu’un changement professionnel intervient. Mais sur dix, vingt ou trente ans, ces décisions successives peuvent produire des différences importantes. À certains moments de la vie, plusieurs phénomènes peuvent agir simultanément : remboursement du crédit immobilier, évolution éventuelle du logement, capacité d’épargne plus importante et premiers placements financiers pour certains ménages. Le patrimoine est donc moins le résultat d’un « grand coup » que celui d’une accumulation progressive.
🧠 Le mindset
Le patrimoine se construit beaucoup plus lentement qu’on ne l’imagine.
Il n’est pas nécessaire d’attendre une décision spectaculaire ou une grosse somme d’argent pour commencer à construire quelque chose. Le patrimoine est souvent le résultat de décisions ordinaires, répétées pendant longtemps.
Vous gagnez peut-être autant que d’autres… mais votre patrimoine peut raconter une tout autre histoire.
Pourquoi deux ménages disposant du même revenu peuvent-ils avoir, quelques années plus tard, des patrimoines très différents ? Le chapitre 5 de mone livre "Les finances des ménages belges" (actuellement chez l'éditeur) vous montre les mécanismes qui font la différence — et pourquoi le temps compte autant que le revenu et que les meilleures décisions se prennet tôt.
Conclusion
Le patrimoine d’un ménage ne se résume donc ni à son salaire, ni à son compte d’épargne, ni à son logement. Il correspond à l’ensemble de ce qu’il possède, diminué de ce qu’il doit. Et il se construit progressivement : en épargnant, en acquérant des actifs, en remboursant des dettes, en laissant du temps aux décisions prises et, parfois, grâce à une transmission. Le chiffre de 277 000 € de patrimoine net médian nous donne un repère pour comprendre la situation belge, mais il ne constitue évidemment pas un objectif à atteindre.La question la plus intéressante n’est peut-être pas : « Combien possède un autre ménage ? »
Mais plutôt :« Comment mon patrimoine évolue-t-il au fil du temps ? »