SAISON 1 · ÉPISODE 12 · CRÉDIT

Comment fonctionne un crédit ? Comprendre avant de s'engager

Une mensualité n'est pas le prix du crédit.

Une partie sert à rembourser le capital emprunté. Une autre correspond aux intérêts et certains crédits peuvent également comporter d'autres coûts.

Au fil des remboursements, le montant que vous devez encore diminue. Comprendre cette mécanique permet de regarder un crédit comme un engagement financier qui évolue dans le temps.

12. Comment fonctionne un crédit ? | 2 minutes pour tes finances

Un crédit, c'est quoi exactement ?

De l'argent aujourd'hui contre un engagement demain

Un prêteur met une somme d'argent à votre disposition. En échange, vous vous engagez à la rembourser selon les conditions prévues au contrat.

Le contrat précise notamment le montant emprunté, la durée, les modalités de remboursement, le taux d'intérêt et le coût du crédit. Pour un crédit à la consommation, le SPF Économie précise également les informations qui doivent figurer dans le contrat, dont le TAEG et le montant total dû.

Tous les crédits ne fonctionnent pas exactement de la même manière

En Belgique, on rencontre notamment le crédit hypothécaire, le prêt à tempérament et l'ouverture de crédit. Le principe général reste le même, mais les modalités peuvent être différentes.

Que contient une mensualité ?

Vous empruntez 250 000 €. Vous devrez progressivement rembourser ce capital, mais aussi payer les intérêts prévus par votre contrat.
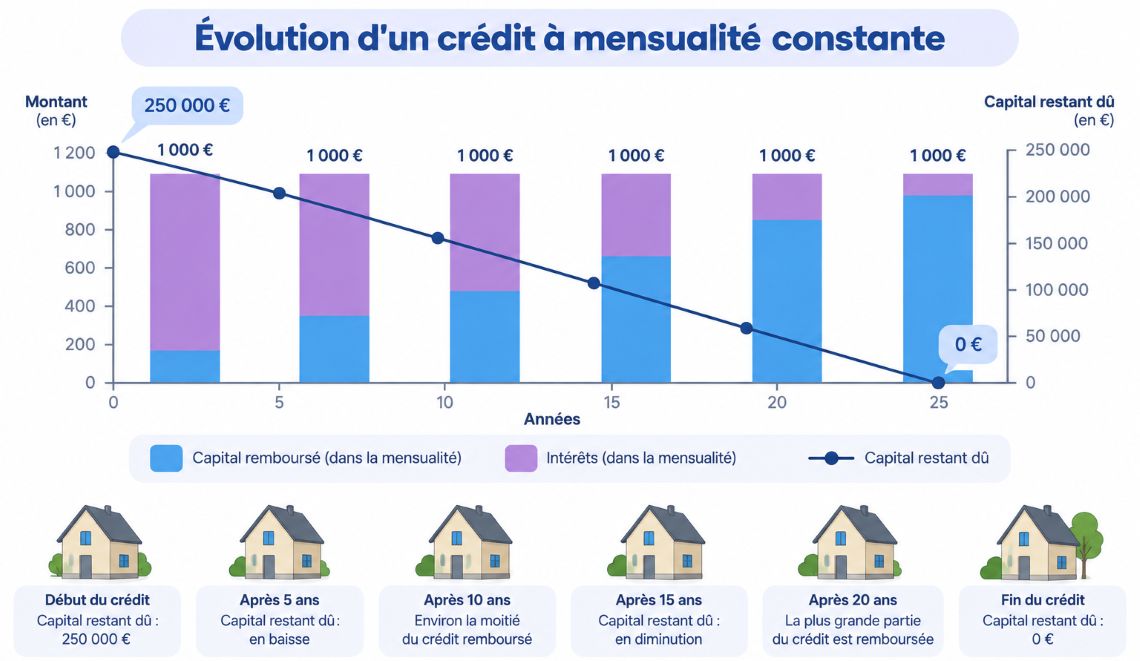
Évolution d’un crédit à mensualité constante
Le capital - C'est la somme que vous avez réellement empruntée et que vous devez encore rembourser. À chaque remboursement, une partie du capital est remboursée.

Les intérêts - Les intérêts correspondent au coût de l'argent mis à votre disposition par le prêteur. Deux crédits portant sur le même montant peuvent donc avoir des coûts différents.

Pourquoi la répartition change-t-elle avec le temps ?

Au début d'un crédit hypothécaire classique, le capital restant dû est encore élevé. Les intérêts sont donc calculés sur un montant important. Au fur et à mesure que vous remboursez du capital, le capital restant dû diminue et la part des intérêts évolue.

Le tableau d'amortissement permet de suivre cette évolution mois après mois : mensualité, intérêts, capital remboursé et solde restant dû.

Le risque du crédit : qui le prend vraiment ?

On entend parfois : « La banque prend un risque en me prêtant de l'argent. » C'est vrai. Mais il ne faut pas oublier l'essentiel :

Le risque n'est pas uniquement celui de la banque.

C'est vous qui devrez effectuer les remboursements pendant la durée du crédit. En Belgique, les prêteurs doivent notamment consulter la Centrale des crédits aux particuliers avant d'accorder un prêt.

Pourquoi le taux peut-il varier selon le risque ?

Lorsqu'un prêteur estime qu'un dossier présente davantage de risques, les conditions proposées peuvent être moins favorables, notamment avec un taux plus élevé. Cette prime de risque peut rémunérer le risque supplémentaire accepté par le prêteur.

Mais un taux plus élevé ne fait pas disparaître le risque : c'est l'emprunteur qui devra vivre avec la mensualité et l'engagement.

Les garanties : ce que vous engagez réellement

Le crédit hypothécaire

Dans le cadre d'un crédit hypothécaire, le bien immobilier peut servir de garantie au prêteur. L'hypothèque donne au créancier des droits sur le bien si l'emprunteur ne respecte plus ses obligations.

Le mandat hypothécaire

Le mandat hypothécaire permet au prêteur de recevoir un mandat pour prendre ultérieurement une hypothèque dans les conditions prévues. Cette garantie mérite d'être comprise avant de signer.

Se porter garant pour quelqu'un

Vous n'avez peut-être pas reçu le crédit, mais vous allez devoir le rembourser ! Si vous vous engagez comme garant, vous pouvez être amené à devoir payer si l'emprunteur ne respecte plus ses obligations.
🧠 Le mindset : ne laissez pas la banque décider à votre place

« Le crédit est compliqué, donc je laisse la banque s'en occuper. »

La banque connaît le crédit. Mais c'est vous qui allez vivre avec le crédit.

Faire confiance à son conseiller ne signifie pas qu'il faut signer sans comprendre.

Faire confiance n'empêche pas de comprendre.

💶 L'astuce : regardez votre tableau d'amortissement

Si vous avez un crédit en cours, relevez une fois par an :

→ la mensualité
→ les intérêts
→ le capital remboursé
→ le capital restant dû

Puis notez votre capital restant dû d'une année à l'autre. Vous verrez concrètement votre dette diminuer.

Et votre patrimoine ?

Lorsque le crédit finance un bien immobilier, vous pouvez regarder votre situation autrement :

valeur de vos actifs − dettes = valeur nette

Calculer cette valeur une fois par an permet de suivre l'évolution de votre situation patrimoniale, même si la valeur d'un bien immobilier peut monter ou baisser.

Pour les crédits à long terme, l'inflation peut aussi modifier le poids réel d'une dette au fil du temps. Le montant nominal à rembourser ne disparaît pas, mais une mensualité peut représenter une part différente du pouvoir d'achat futur.

📖 J'en parle plus en détail dans mon livre Les finances des ménages belges, dont le manuscrit est actuellement chez l'éditeur.

Conclusion

Un crédit n'est donc pas simplement : « J'emprunte 100 000 € et je rembourse X € par mois. » Derrière cette mensualité se trouvent un capital, des intérêts, un calendrier de remboursement, un risque, éventuellement des garanties et un engagement qui peut durer plusieurs années.

Comprendre cette mécanique, c'est reprendre une partie du pouvoir de décision.

Les meilleures décisions financières naissent d'une meilleure compréhension.

Questions fréquentes

Que contient une mensualité de crédit ?

Elle comprend notamment une part de capital et une part d'intérêts. Selon le type de crédit, d'autres coûts peuvent également intervenir.

Pourquoi paie-t-on souvent plus d'intérêts au début d'un crédit ?

Dans un crédit hypothécaire classique, les intérêts sont calculés sur le capital restant dû. Celui-ci étant plus élevé au début, la part d'intérêts est généralement plus importante.

Qu'est-ce que le capital restant dû ?

C'est le montant du capital que vous devez encore rembourser à un moment donné. Il diminue au fur et à mesure des remboursements de capital.

Qu'est-ce qu'un mandat hypothécaire ?

Il permet au prêteur de recevoir un mandat pour prendre ultérieurement une hypothèque dans les conditions prévues. Il ne faut donc pas le confondre avec une inscription hypothécaire immédiate.

Que se passe-t-il si je me porte garant pour quelqu'un ?

Si vous vous engagez comme garant, vous pouvez devoir payer si l'emprunteur ne respecte plus ses obligations. Vous pouvez donc être engagé sans avoir reçu vous-même l'argent du crédit.
Sources

Wikifin / FSMA — fonctionnement et remboursement d'un crédit, tableau d'amortissement et garanties.

SPF Économie — contrat de crédit et informations à fournir au consommateur.

Banque nationale de Belgique — Centrale des crédits aux particuliers et informations sur le crédit.

Référence éditoriale : Les finances des ménages belges, notamment la réflexion sur le remboursement hypothécaire, la valeur nette et l'effet de l'inflation sur le poids réel d'une dette à long terme.

Les exemples présentés ici sont pédagogiques et ne constituent pas des conseils financiers personnalisés.