L'habitude compte autant que le montant
Lorsque l'on commence à épargner, on regarde naturellement le montant.
50 € ? 100 € ? 300 € ? Mais il y a une autre question, souvent moins visible :
Est-ce que je suis en train de créer une habitude ?
Mettre régulièrement une somme de côté permet de transformer l'épargne en comportement habituel. C'est différent de réussir exceptionnellement à mettre une grosse somme de côté, puis de ne plus rien épargner pendant plusieurs mois.
Prenons deux situations. Une personne met 500 € de côté une fois dans l'année. Une autre met 35 € de côté tous les mois. La deuxième personne n'a pas épargné davantage cette année. Mais elle a construit quelque chose de très différent : une routine financière. Et cette routine peut évoluer avec le temps.
L'objectif n'est pas seulement d'épargner aujourd'hui. C'est d'apprendre à épargner demain.
Votre capacité d'épargne évolue avec votre vie
Il n'y a pas non plus de montant d'épargne qui devrait rester identique pendant toute une vie. Les dépenses et les priorités changent. Un ménage peut connaître différentes périodes :
- début de vie professionnelle ;
- installation dans un logement ;
- arrivée des enfants ;
- remboursement d'un crédit hypothécaire ;
- études des enfants ;
- changement de situation professionnelle ;
- réduction des dépenses liées aux enfants ;
- préparation de la pension ;
- passage à la retraite.
La capacité d'épargne peut donc augmenter, diminuer, puis augmenter à nouveau. Le montant que vous pouviez mettre de côté à 30 ans n'est pas nécessairement celui qui correspondra à votre situation à 50 ou à 60 ans. C'est pourquoi il est plus intéressant de développer une habitude adaptable que de poursuivre toute sa vie un pourcentage figé. Cette évolution est également importante lorsqu'on réfléchit à la préparation de la pension : les possibilités d'épargne et les besoins ne sont pas les mêmes à toutes les étapes de la vie.
Donnez une mission à votre épargne
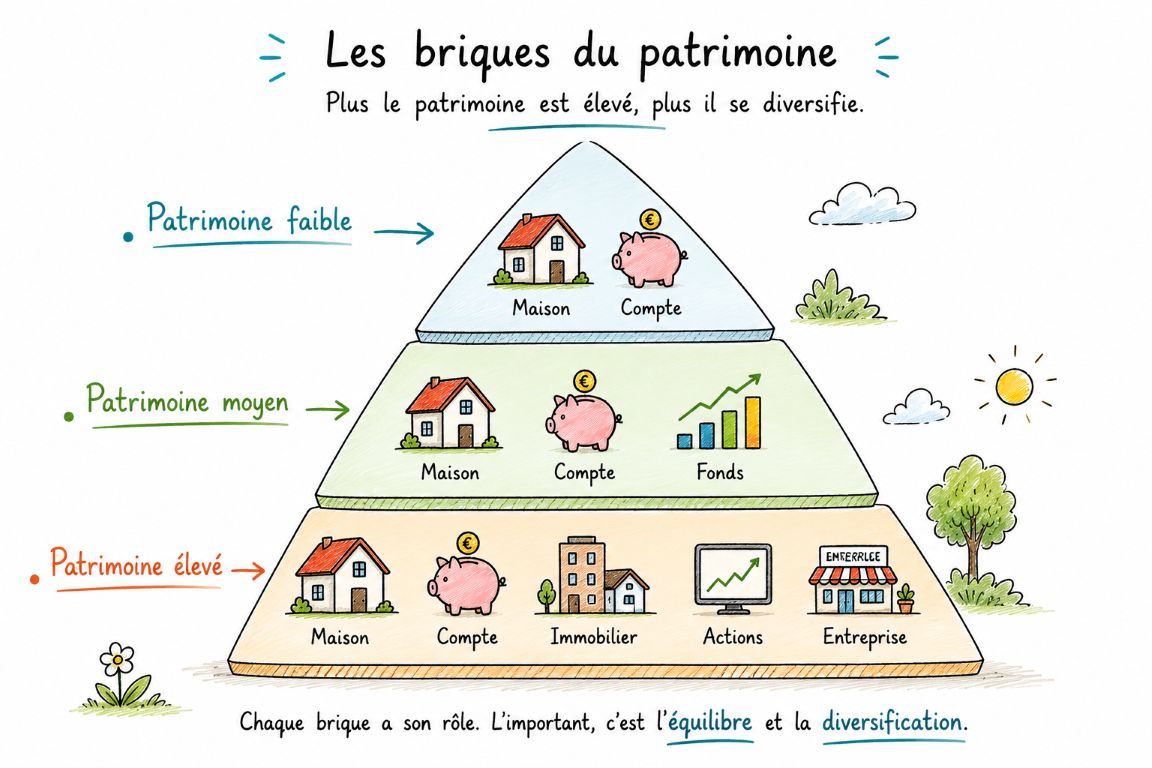
Une fois votre capacité d'épargne identifiée, une nouvelle question apparaît : pourquoi est-ce que je mets cet argent de côté ? L'idée n'est pas de multiplier les comptes ou les catégories à l'infini. C'est simplement de savoir pourquoi vous épargnez.
Suivant votre niveau de patrimoine, l'épargne peut prendre plusieurs formes, comme on le voit sur l'image ci-dessous tiré de mon livre Les Finances des Ménages Belges actuellement chez l'éditeur.
|
Une épargne qui n'a aucune mission peut facilement devenir de l'argent que l'on finit par utiliser pour autre chose. À l'inverse, une somme associée à un objectif concret devient beaucoup plus facile à suivre. Il peut s'agir :
|
|
Exemple : préparer les vacances d'été 2027
Imaginons que vous souhaitiez disposer de 1 000 € supplémentaires pour vos vacances d'été 2027. Plutôt que d'attendre le printemps 2027, vous pouvez commencer aujourd'hui. Si vous disposez d'environ 40 semaines pour constituer cette somme :
1 000 € ÷ 40 semaines = 25 € par semaine.
La somme paraît alors très différente. Vous ne cherchez plus « 1 000 € ». Vous cherchez 25 € cette semaine, puis 25 € la suivante. Et si 25 € par semaine sont trop difficiles à tenir ? Ce n'est pas un échec. Cela vous donne une information importante : l'objectif ou le délai doit peut-être être ajusté. C'est justement cela, une capacité d'épargne réaliste.
Le défi des 52 semaines : challengez-vous !
Le principe du défi des 52 semaines est très simple.
On met de côté :
- 1 € la première semaine ;
- 2 € la deuxième ;
- 3 € la troisième ;
- et ainsi de suite jusqu'à 52 € la dernière semaine.
Au terme des 52 semaines, le total atteint 1 378 €.
Le tableau peut sembler intéressant parce qu'il transforme un objectif annuel en petites étapes. Mais le véritable intérêt n'est pas nécessairement le montant final. C'est la construction progressive de l'habitude. On commence avec une somme presque symbolique, puis l'effort augmente progressivement. Ce principe peut être utilisé comme exercice pour apprendre à mettre régulièrement de côté.
Mais il ne faut pas en faire une nouvelle règle universelle. Si votre objectif est de financer 1 000 € de vacances, par exemple, il est plus logique de partir de votre objectif et du temps disponible que de suivre mécaniquement un tableau.
Les questions que l'on se pose souvent
Combien faut-il épargner chaque mois ?
Il n'existe pas de montant universel. Votre capacité d'épargne dépend de vos revenus, de vos dépenses, de vos provisions, de votre réserve de sécurité et de vos objectifs.
Est-ce qu'il faut épargner 10 % de son salaire ?
10 % peut constituer un repère ou un point de départ pour certaines personnes, mais ce n'est pas une règle universelle. Un ménage qui peut durablement épargner 5 % n'est pas nécessairement dans une mauvaise situation, tout comme un ménage capable d'épargner 20 % n'a pas nécessairement intérêt à augmenter encore ce montant.
Comment calculer sa capacité d'épargne ?
Commencez par vos revenus réellement disponibles. Retirez vos dépenses courantes et vos dépenses prévues, notamment celles qui font l'objet de provisions. Vérifiez ensuite que votre réserve de sécurité est adaptée. La marge restante constitue une base pour réfléchir à votre capacité d'épargne.
Est-ce que je dois épargner même si je gagne peu ?
Lorsque les revenus sont faibles, la capacité d'épargne peut naturellement être réduite, voire inexistante pendant certaines périodes. Il ne faut pas transformer l'épargne en objectif qui mettrait en danger l'équilibre du budget. Lorsqu'une petite marge existe, même un montant modeste et régulier peut contribuer à construire une habitude.
Pourquoi est-ce que je n'arrive pas à épargner alors que j'ai l'impression d'avoir assez d'argent ?
C'est une question différente de celle de S39. Il peut exister une marge théorique dans le budget, mais celle-ci peut être absorbée par des dépenses variables, des achats non planifiés ou des habitudes de consommation. C'est précisément la question que nous approfondirons dans le prochain contenu.
Est-il préférable d'épargner chaque mois ou quand il reste de l'argent ?
Une somme mise de côté régulièrement est généralement plus facile à maintenir qu'une épargne dépendant uniquement de ce qui reste en fin de mois. L'objectif est de transformer progressivement l'épargne en habitude.
Passez à l'action
Vous n'avez pas besoin de trouver aujourd'hui le montant parfait.
Commencez par votre propre situation.
Prenez votre budget et calculez :
- Vos revenus disponibles.
- Vos dépenses courantes.
- Vos provisions pour les dépenses prévues.
- Votre niveau de sécurité.
Puis regardez ce qui reste.
« Quelle somme puis-je mettre régulièrement de côté sans que mon budget devienne trop serré ? »
Ce montant est votre point de départ.
Il pourra évoluer.
Votre salaire changera. Vos dépenses changeront. Votre vie changera.
Votre épargne peut évoluer avec elle.
L'action de la semaine
Choisissez un objectif concret, même simple. Pourquoi pas les vacances d'été 2027 ? Déterminez la somme dont vous aurez besoin, le temps dont vous disposez, puis calculez l'effort d'épargne nécessaire. >Et surtout, vérifiez qu'il est tenable dans votre vraie vie . Parce qu'une bonne habitude financière n'est pas celle qui fonctionne pendant un mois.
C'est celle que vous pouvez encore appliquer l'année prochaine.
Sources
Banque nationale de Belgique — Projections économiques de juin 2026. La BNB estime le taux d'épargne des particuliers à 12,8 % du revenu disponible en 2025 et prévoit 11,8 % en 2026, puis 12,0 % en 2027 et 12,5 % en 2028. Cette donnée sert uniquement à contextualiser l'épargne des ménages belges ; elle ne constitue pas un objectif individuel. Banque nationale de Belgique.
Statbel — Conditions de vie et revenu disponible. Statbel définit le revenu disponible comme les revenus dont dispose le ménage après les principaux prélèvements et transferts, et rappelle que ce revenu peut être consacré à la consommation ou à l'épargne. Statbel.
Statbel — Conditions de vie, T4 2025. Statbel indique qu'au quatrième trimestre 2025, 38,2 % des personnes interrogées déclaraient avoir des difficultés à joindre les deux bouts. Cette donnée permet de rappeler que la capacité d'épargne varie fortement selon les situations financières. Statbel.
Wikifin / FSMA. Wikifin rappelle que le budget permet d'identifier les revenus et dépenses et de mieux organiser l'épargne. Wikifin.
Défi des 52 semaines. Le tableau fourni pour le projet indique une progression de 1 € à 52 € sur 52 semaines, pour un total de 1 378 €. Il s'agit ici d'un exemple pédagogique, et non d'une recommandation financière.