SAISON 1 · ÉPISODE 3 · BUDGET & DÉPENSES
Fixes, variables et 50/30/20 : existe-t-il une bonne façon de répartir son argent ?
Vous savez maintenant où part votre argent. Mais une nouvelle question apparaît naturellement : est-ce que cette répartition est équilibrée ?
C'est là que les choses deviennent intéressantes. Il existe de nombreuses méthodes pour organiser un budget. Certaines distinguent les dépenses fixes et variables. D'autres proposent des pourcentages précis, comme la célèbre règle 50/30/20. D'autres encore vont plus loin et donnent une place à l'éducation, à la liberté financière ou à la générosité.
Alors, laquelle faut-il choisir ? La réponse de l'École des Finances est peut-être moins spectaculaire, mais beaucoup plus utile : il existe plusieurs façons de regarder son budget. Il n'existe pas un modèle universel qui convient à tous les ménages.
🎥 2 minutes pour tes finances
Fixe ou variable : toutes les dépenses ne fonctionnent pas de la même façon
Commençons par une distinction simple. Une dépense fixe est une dépense dont le montant est relativement prévisible d'un mois à l'autre. Une dépense variable peut, elle, évoluer selon le mois.
Cela paraît évident. Pourtant, cette distinction devient vite moins claire lorsqu'on regarde la vie quotidienne.
Prenons les catégories de notre journal des dépenses. Le Logement peut comporter un loyer ou une mensualité de crédit relativement stable. Les Abonnements sont généralement prévisibles, tout comme certains Impôts / Crédits. À l'inverse, l'Alimentation, le Shopping, les Loisirs ou certains frais de Transports peuvent varier sensiblement d'un mois à l'autre.
Mais attention à une confusion très fréquente : fixe ne veut pas dire obligatoire, et variable ne veut pas dire inutile.
Une dépense fixe n'est pas forcément indispensable
Un abonnement peut être fixe sans être indispensable. Un service peut être prélevé automatiquement chaque mois et avoir été choisi il y a plusieurs années. Le montant est prévisible, mais cela ne signifie pas nécessairement que la dépense correspond encore à un besoin actuel. C'est une distinction importante : la régularité d'une dépense ne dit rien, à elle seule, sur son utilité.
Une dépense variable n'est pas forcément superflue
L'Alimentation en est un bon exemple. Les courses sont nécessaires, mais leur montant varie. La Santé / Soins peut également comporter des dépenses variables sans que cela signifie qu'elles sont facultatives. Les Transports peuvent varier selon les déplacements du mois, et les Loisirs peuvent eux aussi faire partie des choix que nous souhaitons conserver.
C'est pourquoi il est utile de regarder une dépense sous plusieurs angles : comment évolue-t-elle, et à quoi correspond-elle ? Notre Journal des dépenses simplifié utilise précisément cette seconde lecture avec la distinction E / L : Essentiel ou Loisir. Il permet ensuite de totaliser les montants par catégorie et de comparer les dépenses essentielles et de loisirs.
Trois modèles pour répartir son argent
Depuis des années, différentes méthodes proposent de donner une structure à son budget. Elles ont un point commun : elles cherchent à transformer un revenu en plusieurs priorités. Mais elles ne racontent pas toutes la même histoire. Et surtout, elles ne sont pas nées dans le contexte belge.
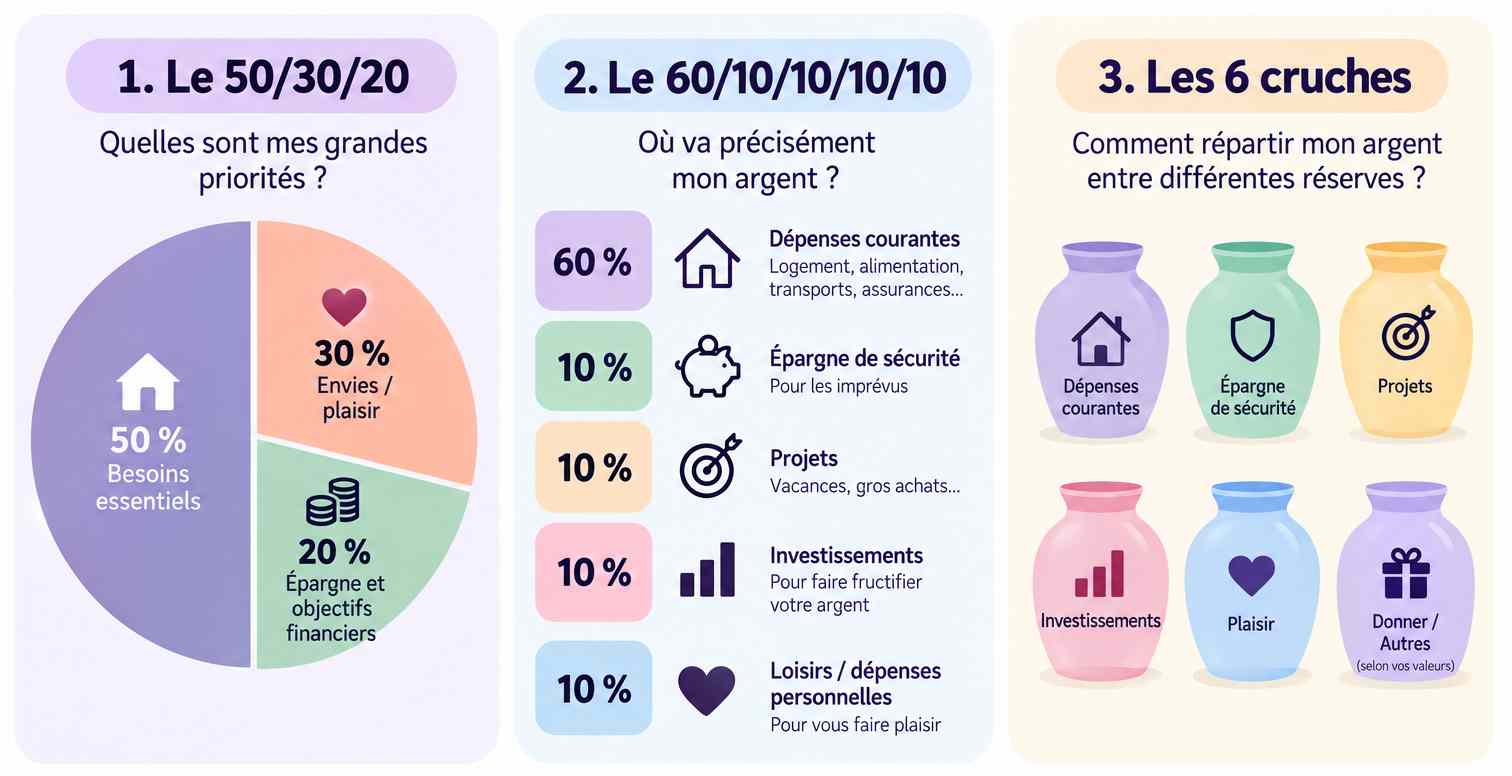
Le 50/30/20 : besoins, envies et épargne
C'est probablement le modèle le plus connu. Popularisé par Elizabeth Warren et Amelia Warren Tyagi dans leur livre All Your Worth, publié en 2005, il propose de répartir le revenu disponible en trois grandes catégories : 50 % pour les besoins, 30 % pour les envies et 20 % pour l'épargne et le remboursement de dettes.
Son principal intérêt est sa simplicité. Trois grandes catégories permettent de se poser trois questions : est-ce que mes besoins prennent trop de place, est-ce que mes envies occupent une part importante de mon revenu, et est-ce que je mets suffisamment d'argent de côté ? Mais cette simplicité est aussi sa limite, car un ménage ne ressemble pas à un autre.
Le modèle 60/10/10/10/10 : prévoir plusieurs horizons
Un autre modèle américain propose une répartition différente : 60 % de dépenses courantes, 10 % d'épargne ou d'investissement pour la retraite, 10 % pour les achats importants, 10 % pour les dépenses irrégulières et 10 % pour les divertissements.
Cette approche attire l'attention sur plusieurs horizons de dépenses. Tout ce qui n'arrive pas chaque mois n'est pas forcément imprévisible : une grosse réparation, un achat important ou une dépense irrégulière peuvent être anticipés. C'est une idée intéressante pour un ménage, mais là encore, les pourcentages constituent un cadre de réflexion et non une norme universelle.
Les 6 cruches : une vision plus large de l'argent
Le modèle des 6 cruches, ou 6 JARS, développé et popularisé par T. Harv Eker, va encore plus loin. Il propose de répartir le revenu net de la manière suivante :
| Part | Objectif |
|---|---|
| 55 % | Dépenses courantes |
| 10 % | Liberté financière |
| 10 % | Éducation : livres, formations, coaching, apprentissage |
| 10 % | Fonds d'urgence |
| 10 % | Divertissements |
| 5 % | Dons, associations et cadeaux |
Ce modèle est particulièrement intéressant parce qu'il ne demande pas seulement : « Comment contrôler mes dépenses ? » Il demande aussi : « Qu'est-ce que je veux construire avec mon argent ? » Une partie est consacrée à l'apprentissage, une autre à la construction d'un patrimoine, une autre au plaisir et une autre à la générosité. C'est une approche davantage orientée vers les habitudes et le développement personnel. Elle a donc une philosophie différente du simple contrôle des dépenses.
Le problème : ces modèles ne sont pas belges
C'est ici que nous devons prendre un peu de recul. Le 50/30/20, le modèle 60/10/10/10/10 et les 6 cruches viennent tous de la culture américaine de la gestion des finances personnelles. Ils peuvent être intéressants, donner des idées et nous aider à poser de bonnes questions, mais aucun de ces trois modèles n'a été conçu spécifiquement pour les ménages belges.
Et cette différence compte. La vie financière d'un ménage dépend notamment de son logement, de ses revenus, de sa fiscalité, de sa situation familiale, de ses transports, de ses dépenses de santé, de ses crédits et de ses projets. Même au sein de la Belgique, les structures de dépenses ne sont pas identiques.
Selon Statbel, en 2024, les ménages belges consacraient en moyenne 30,6 % de leur budget au logement, à l'eau, au gaz, à l'électricité et aux autres combustibles, 14 % à l'alimentation, 11,7 % aux transports, 7,9 % à la culture et au temps libre et 7,3 % à la restauration et à l'Horeca.
Les différences régionales sont déjà significatives : la part consacrée au logement était de 34,6 % à Bruxelles, 30,5 % en Wallonie et 29,9 % en Flandre. Pour les transports, elle atteignait 13,1 % en Wallonie, contre 11,5 % en Flandre et 9 % à Bruxelles.
Alors, que peut-on vraiment en retenir ?
Peut-être justement ceci : les modèles de budget sont des lunettes différentes pour regarder son argent. Le 50/30/20 nous invite à regarder les besoins, les envies et l'épargne. Le 60/10/10/10/10 attire notre attention sur les dépenses courantes, la retraite, les achats importants, les dépenses irrégulières et le divertissement. Les 6 cruches ajoutent l'éducation, la liberté financière, le plaisir et la générosité.
Aucun de ces modèles ne transforme automatiquement un budget. Mais chacun peut nous faire remarquer quelque chose que nous ne regardions pas auparavant. Et c'est peut-être leur véritable intérêt.
Votre budget n'a pas besoin d'entrer dans une case
Imaginez deux ménages. Le premier consacre une part importante de son revenu au logement. Le second a un logement moins coûteux, mais des dépenses de transport importantes. Un troisième ménage peut avoir des dépenses de santé élevées, tandis qu'un autre peut avoir des revenus irréguliers. Il serait étrange de leur demander à tous de respecter exactement les mêmes pourcentages.
La bonne question n'est donc pas : « Est-ce que je respecte parfaitement le 50/30/20 ? » Elle est plutôt : « Qu'est-ce que cette comparaison m'apprend sur ma propre situation ? » C'est une différence importante. Un modèle budgétaire ne devrait pas devenir une note que l'on reçoit à la fin du mois. Il devrait devenir un outil pour mieux comprendre ses choix.