SAISON 1 · ÉPISODE 5 · BUDGET & DÉPENSES
Dépenses annuelles : comment les prévoir dans son budget ?
Vous pouvez terminer chaque mois avec de l'argent sur votre compte et pourtant ne pas avoir suffisamment prévu pour l'année.
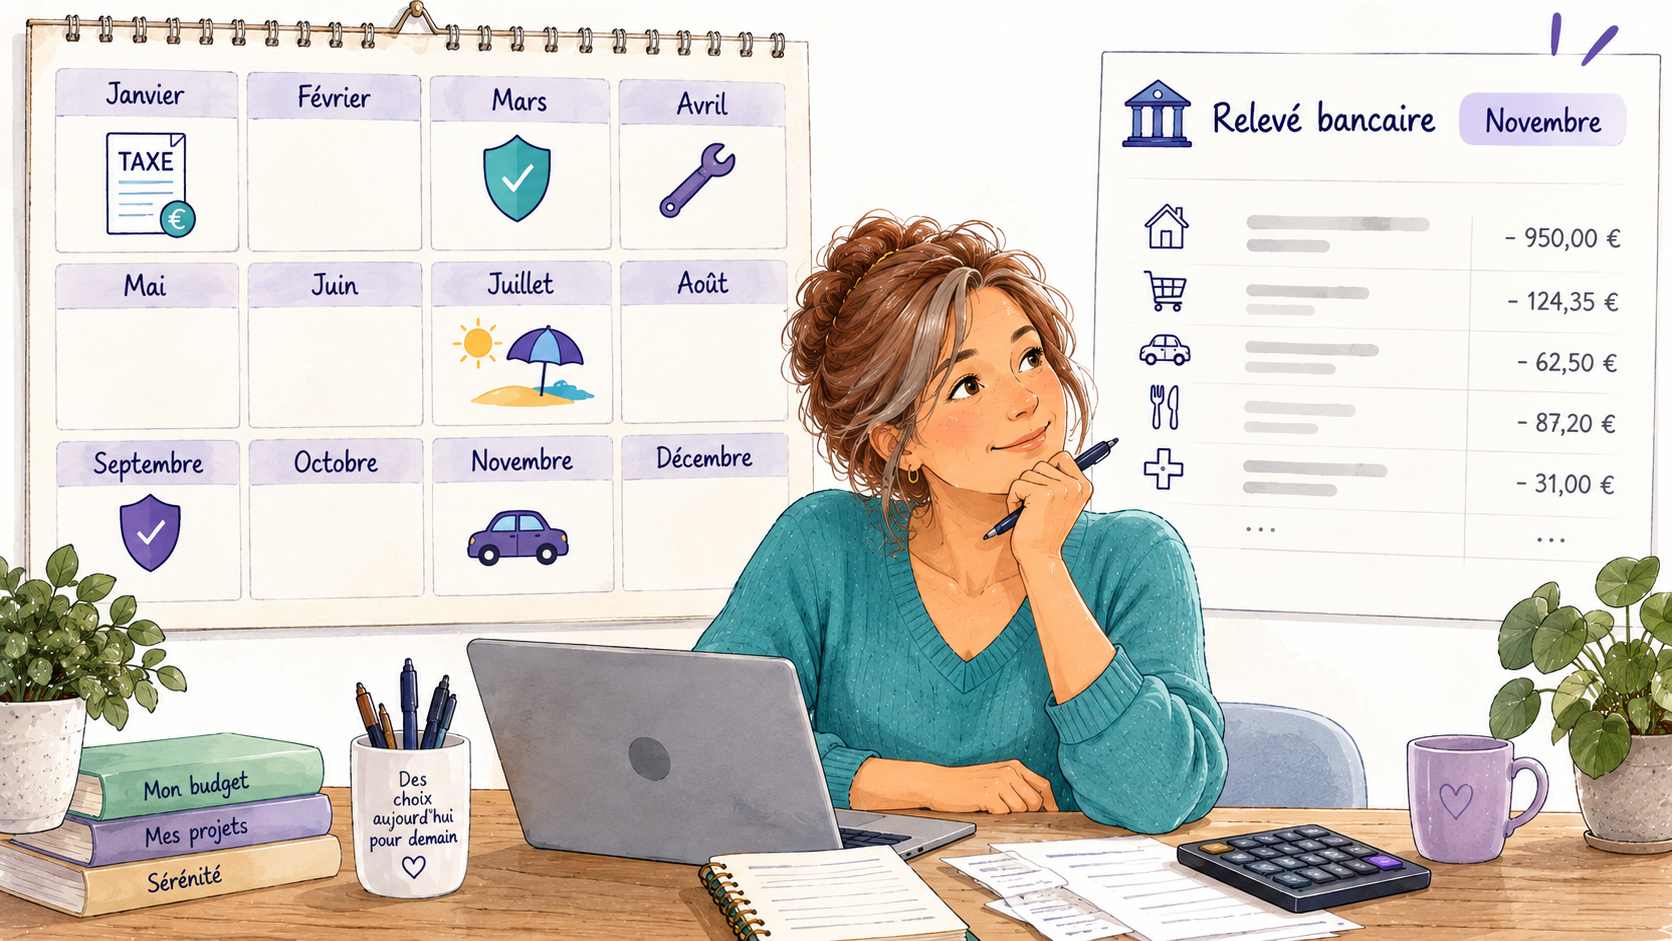
Cela peut sembler paradoxal. Pourtant, c'est assez logique : notre budget est souvent pensé mois par mois, alors que certaines dépenses ne fonctionnent pas du tout sur ce rythme.
Une assurance peut être payée une fois par an. Les vacances arrivent généralement à une période précise. Une taxe, un entretien, des frais scolaires ou certains travaux peuvent peser fortement sur un mois sans apparaître dans les onze autres.
Le problème n'est donc pas forcément que ces dépenses sont trop élevées. Il peut simplement manquer une vision annuelle.
Wikifin recommande d'ailleurs de prendre en compte, dans un budget, non seulement les dépenses mensuelles, mais aussi les dépenses annuelles comme les assurances, les impôts, les vacances ou les cotisations, ainsi que les dépenses uniques planifiées.
Wikifin — Qu'est-ce qu'un budget ?
Vous n'êtes pas obligé de payer une dépense chaque mois pour lui faire une place dans votre budget mensuel.
Votre budget mensuel ne raconte pas toute votre année
Imaginez un ménage qui dispose de 500 € de marge à la fin d'un mois.
À première vue, la situation semble confortable.
Mais quelques mois plus tard arrivent une assurance annuelle de 600 €, des vacances à 1 200 € et une dépense d'entretien de 360 €.
Ces dépenses n'ont pas été créées par magie au moment où elles apparaissent. Elles étaient simplement invisibles dans le budget de certains mois.
C'est une différence importante.
Un budget mensuel répond à la question :
Un budget annuel pose une question supplémentaire :
Statbel, dans son Enquête sur le Budget des Ménages, raisonne sur une structure annuelle des dépenses des ménages belges. En 2024, les ménages consacraient en moyenne 30,6 % de leurs dépenses au logement, eau, gaz, électricité et combustibles, 14 % à l'alimentation et 11,7 % aux transports. Ces données ne servent évidemment pas à calculer le budget d'un ménage particulier, mais elles illustrent l'intérêt de prendre du recul par rapport au seul relevé d'un mois.
Statbel — Le logement, premier poste de dépenses des Belges
Qu'est-ce qu'une dépense annuelle ?
Une dépense annuelle est une dépense qui revient régulièrement, mais qui n'est pas nécessairement payée chaque mois.
L'exemple le plus simple est celui d'une assurance payée une fois par an.
Si votre assurance coûte 600 € et arrive chaque année, vous avez bien une dépense de 600 €. Le fait qu'elle n'apparaisse qu'une seule fois sur votre relevé bancaire ne signifie pas qu'elle ne doit être prise en compte qu'une seule fois dans votre réflexion budgétaire.
Vous pouvez la considérer autrement :
600 € par an ÷ 12 mois = 50 € par mois.
Cela ne signifie pas que vous allez nécessairement payer votre assurance 50 € chaque mois.
Cela signifie que 50 € de votre budget mensuel doivent être considérés comme destinés à cette dépense annuelle.
La dépense peut être annuelle. C'est son financement que vous pouvez organiser mensuellement.
🎥 2 minutes pour tes finances
Quelles dépenses faut-il prévoir sur une année ?
Il n'existe pas une liste universelle valable pour tous les ménages.
Votre liste dépend de votre logement, de votre véhicule, de votre famille, de vos contrats, de vos projets et de vos habitudes.
Mais certaines catégories reviennent fréquemment. Vous pouvez notamment rechercher :
- les assurances ;
- les impôts et taxes ;
- les cotisations ;
- les vacances ;
- certains frais scolaires ou familiaux ;
- l'entretien d'un véhicule ;
- le contrôle technique ;
- les pneus ;
- certains frais liés au logement ;
- les travaux ou entretiens prévisibles ;
- certains abonnements annuels ;
- les cadeaux et événements familiaux ;
- les dépenses saisonnières.
Wikifin recommande précisément d'intégrer dans son budget les dépenses récurrentes comme les assurances, les impôts, les vacances et les abonnements, mais aussi les dépenses uniques planifiées comme des travaux ou l'achat d'une voiture.
La meilleure liste n'est donc pas celle que vous trouverez sur Internet. C'est celle que vous construirez à partir de votre propre année.
Comment calculer ses dépenses annuelles ?
Il n'est pas nécessaire de construire un modèle compliqué.Commencez par regarder les douze derniers mois. L'objectif est de retrouver les dépenses qui ne sont pas apparues chaque mois.
Reprendre les douze derniers mois
Vos relevés bancaires sont particulièrement utiles pour cela. Cherchez les opérations qui :
- apparaissent une seule fois ;
- apparaissent deux ou trois fois ;
- changent fortement de montant selon les périodes ;
- correspondent à des dépenses dont vous savez qu'elles vont revenir.
Vous pouvez également consulter vos factures, contrats et échéanciers.Cette méthode a un avantage : vous partez de votre réalité plutôt que d'une estimation générale.
C'est d'ailleurs proche du principe utilisé par Statbel dans son Enquête sur le Budget des Ménages : les ménages sélectionnés notent leurs dépenses dans un carnet afin de permettre une observation détaillée de leurs dépenses quotidiennes. L'enquête poursuit un objectif statistique et n'est évidemment pas un outil de budget personnel, mais le principe d'observation est intéressant.
Statbel — Enquête sur le Budget des Ménages
Estimer les dépenses qui varient
Certaines dépenses sont faciles à calculer. Une assurance de 600 € est relativement simple. D'autres sont moins précises. Vous avez peut-être dépensé 450 € l'année dernière pour l'entretien de votre voiture et 700 € l'année précédente. Dans ce cas, il ne faut pas prétendre connaître le montant exact de la prochaine dépense. Vous pouvez plutôt utiliser une estimation réaliste, éventuellement basée sur les années précédentes.L'objectif n'est pas d'obtenir une prévision parfaite mais d'éviter de découvrir complètement la dépense lorsqu'elle arrive.
Transformer une dépense annuelle en montant mensuel
Une fois le montant annuel estimé, le calcul est très simple :
Montant annuel ÷ 12 = montant mensuel à prévoir.
| Dépense | Montant annuel | À prévoir chaque mois |
|---|---|---|
| Assurance | 600 € | 50 € |
| Vacances | 1 200 € | 100 € |
| Entretien | 360 € | 30 € |
| Total | 2 160 € | 180 € |
Dans cet exemple, le ménage sait qu'environ 180 € par mois doivent être considérés comme destinés à ces dépenses annuelles. Si sur votre compte, en fin de mois, vous comprennez désormais que cette marge n'est pas entièrement disponible pour de nouveaux projets.
Une partie est déjà destinée à des dépenses qui arriveront plus tard.
Comment intégrer les dépenses annuelles dans son budget ?
Il existe plusieurs manières de procéder. Vous pouvez conserver l'argent sur votre compte courant, utiliser un compte d'épargne séparé ou organiser différentes enveloppes budgétaires. Ce qui compte surtout, c'est que vous puissiez répondre à cette question :
« L'argent que j'ai de côté, quelle dépense doit-il financer ? »
Cette séparation mentale — et éventuellement physique — peut rendre le budget beaucoup plus lisible. Wikifin indique que l'épargne destinée à une réserve peut être conservée sur un compte d'épargne afin de rester disponible lorsque nécessaire.
Payer une fois par an ou fractionner le paiement ?
Voici un point qui peut sembler paradoxal. Prenons une assurance auto de 600 € par an. Vous pourriez demander à votre assureur de fractionner le paiement et, selon le contrat, payer environ 50 € par mois. Mais il esst souvent plus avantagieux de payer les 600 € une fois par an et, de votre côté, mettre 50 € de côté chaque mois. Cela dépend du contrat et de l'assureur.
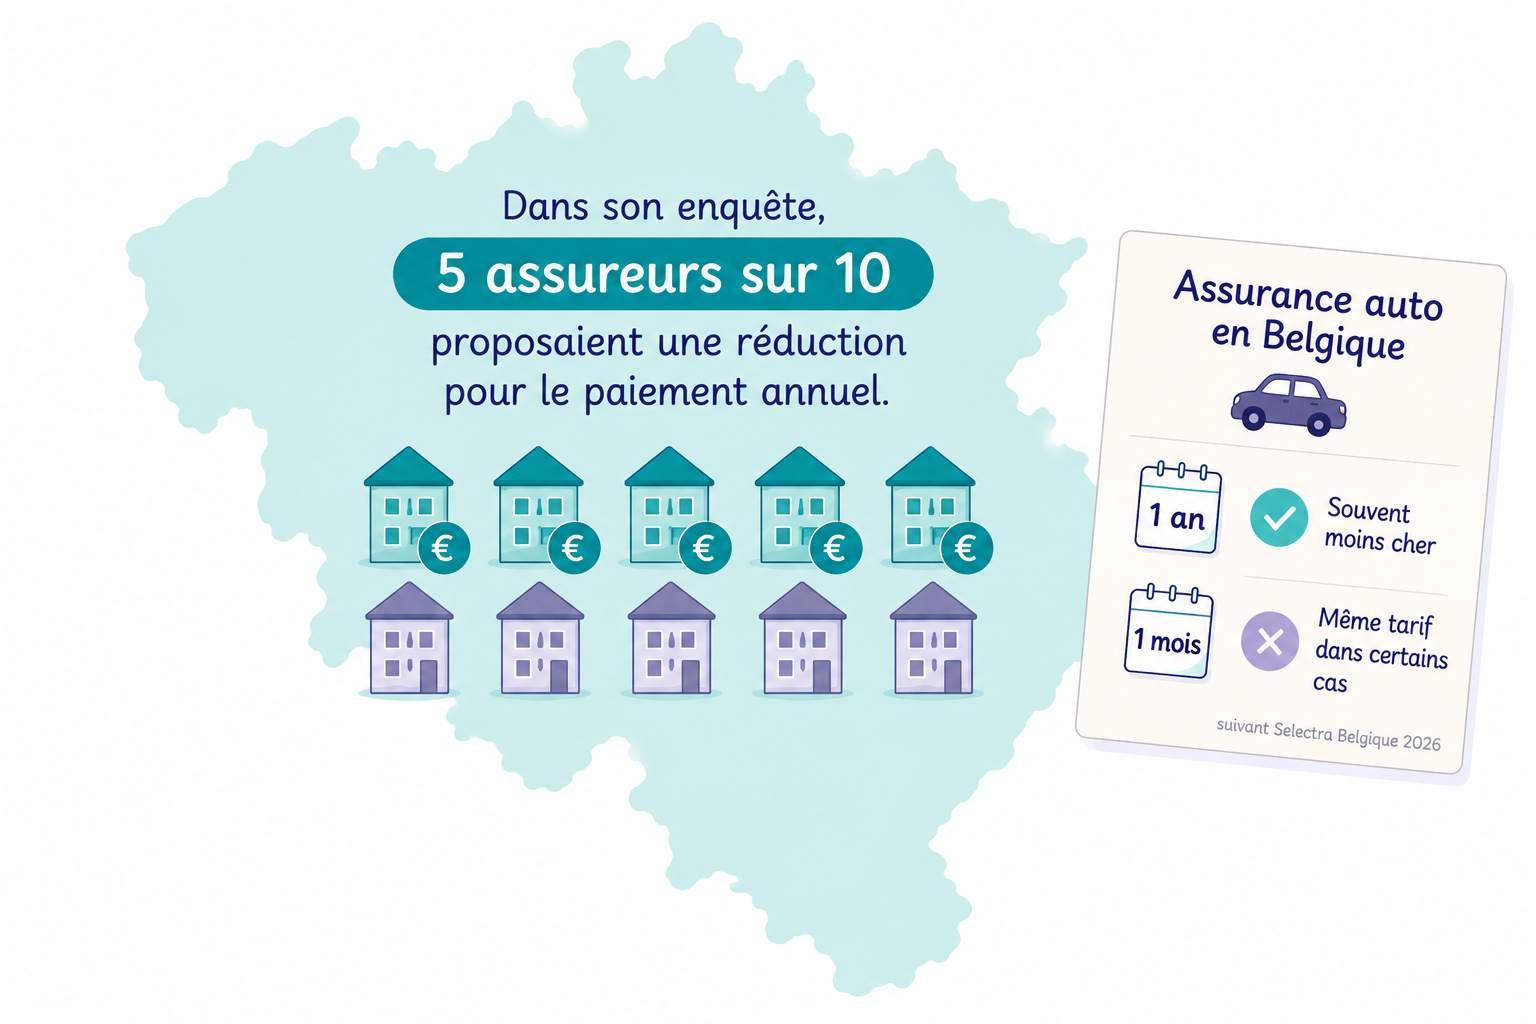
Une enquête publiée en 2026 par Selectra auprès d'assureurs auto belges indique que certains appliquent une réduction en cas de paiement annuel, tandis que d'autres maintiennent le même tarif quel que soit le mode de paiement. Dans son enquête, cinq assureurs sur les dix ayant répondu proposaient une réduction pour le paiement annuel.
Selectra Belgique — Paiement annuel de l'assurance auto
Un exemple concret : Yuzzu indique actuellement qu'un passage au paiement mensuel entraîne 4 € supplémentaires par mois pour le suivi administratif, soit 48 € sur douze mois. Si cette majoration s'appliquait à une prime annuelle de 600 €, le coût total serait de 648 € sur l'année.
Yuzzu — Modifier son mode de paiement
Mais ce n'est pas une règle générale. Les conditions varient selon les assureurs et les contrats. Les conditions générales auto d'ACM Insurance prévoient par exemple un paiement mensuel sans frais de fractionnement.
ACM Insurance — Conditions générales auto
La bonne question n'est donc pas : Est-ce que le paiement annuel est toujours meilleur ? Mais : Quel est le coût total de chaque mode de paiement dans mon contrat ? Et si le paiement annuel est moins cher, rien ne vous empêche de conserver une gestion mensuelle en mettant vous-même de côté la somme nécessaire.
Les erreurs fréquentes
Penser uniquement en mois
C'est probablement l'erreur la plus courante. Un budget mensuel est utile, mais il ne suffit pas à représenter toute une année.
Considérer une dépense annuelle comme une « surprise »
Une dépense qui revient chaque année n'est pas vraiment imprévisible. Elle peut être importante. Elle peut être pénible à payer. Mais si vous savez qu'elle reviendra, vous pouvez commencer à la préparer.
Confondre provision et épargne de sécurité
Mettre 50 € par mois pour votre assurance n'est pas la même chose que constituer une réserve pour une panne de voiture imprévue. Le premier argent a déjà une mission. Le second doit rester disponible pour ce que vous ne pouviez pas prévoir.
Se baser uniquement sur une estimation générale
Les dépenses d'un ménage ne sont pas celles d'un autre. Une liste trouvée sur Internet peut vous aider à réfléchir, mais vos relevés bancaires sont une source beaucoup plus pertinente pour construire votre propre budget.
Payer mensuellement sans regarder le coût total
Le fractionnement peut être pratique pour la trésorerie, mais il peut aussi entraîner des frais selon le contrat. Il faut donc comparer le coût total annuel, pas seulement le montant du prélèvement mensuel.
L'action du mois : préparer ses dépenses annuelles
Cette semaine, prenez vos douze derniers mois. Cherchez les dépenses qui ne reviennent pas chaque mois.
Notez-les. Additionnez-les. Puis divisez le montant annuel par douze.
Vous obtenez une première estimation de ce que vous pourriez prévoir chaque mois. Vous venez de transformer une série de grosses dépenses qui arrivent en un montant mensuel que vous pouvez anticiper.
Sources
Wikifin / FSMA — Qu'est-ce qu'un budget ? — les dépenses mensuelles, annuelles et les dépenses uniques planifiées.
Wikifin — Qu'est-ce qu'un budget ?
Wikifin / FSMA — Comment établir un budget ? — prise en compte des dépenses mensuelles et annuelles.
Wikifin — Comment établir un budget ?
Wikifin / FSMA — Qu'est-ce qu'une réserve d'épargne ? — distinction entre dépenses planifiées et dépenses imprévues.
Wikifin — Qu'est-ce qu'une réserve d'épargne ?
Statbel — Enquête sur le Budget des Ménages — structure des dépenses des ménages belges et méthode de collecte.
Statbel — Enquête sur le Budget des Ménages
Statbel — EBM 2024 — données 2024 sur la structure des dépenses des ménages belges.
Statbel — Le logement, premier poste de dépenses des Belges
Selectra Belgique — paiement annuel de l'assurance auto — enquête 2026 sur les différences de prix selon le mode de paiement.