Les cinq changements de regard qui peuvent aider à épargner
1. « Je commencerai quand je gagnerai plus. »
Une augmentation future peut être utile, mais elle n’est ni garantie ni nécessairement disponible pour l’épargne. Lorsqu’une petite marge existe aujourd’hui, commencer avec une somme réaliste permet déjà de construire une habitude. Cette habitude pourra évoluer lorsque votre situation évoluera.
2. « Il faut beaucoup d’argent pour commencer. »
20, 30 ou 50 € ne produisent évidemment pas le même résultat que 500 €. Mais une petite somme régulièrement mise de côté peut créer une routine. Le montant peut augmenter plus tard ; l’habitude peut commencer maintenant.
3. « Je dois être discipliné. »
La volonté est utile, mais elle ne doit pas porter toute la stratégie. En économie comportementale, le nudge consiste notamment à aménager son environnement pour faciliter un bon choix sans supprimer la liberté de choisir. Programmer un virement automatique vers l’épargne le lendemain du salaire est un exemple très concret de cette logique.
4. « L’épargne est ce qui reste. »
C’est probablement le changement de regard le plus important de cette page. L’épargne fait partie du budget dès le départ. Si vous décidez d’épargner 150 € par mois, votre budget du mois doit être pensé en tenant compte de ces 150 €, plutôt que d’espérer qu’ils subsistent à la fin.
5. « Épargner, c’est forcément se priver. »
Épargner peut demander de reporter une dépense. Mais ce n’est pas uniquement renoncer aujourd’hui : c’est aussi décider ce que vous voulez rendre possible demain. Imaginez une formation de développement personnel qui vous intéresse vraiment. Elle coûte 800 € et vous pensez qu’elle pourrait vous aider à développer de nouvelles compétences, à gagner davantage ou simplement à vous sentir mieux dans votre vie professionnelle. Si vous décidez de la financer dans huit mois, cela représente 100 € par mois. Vous ne vous dites plus seulement « je dois économiser 800 € ». Vous donnez une mission à votre épargne.
Automatiser : faire passer l’intention dans la réalité
Une fois le montant choisi, l’étape suivante est simple : programmer le virement. Si votre salaire arrive le 28 du mois, vous pouvez par exemple programmer le transfert le 29. Vous pouvez commencer avec une somme raisonnable et revoir régulièrement le montant. Une automatisation est un outil que vous pouvez adapter lorsque votre situation change. La décision est prise ; le système exécute ensuite la décision.
Donner une mission à chaque épargne
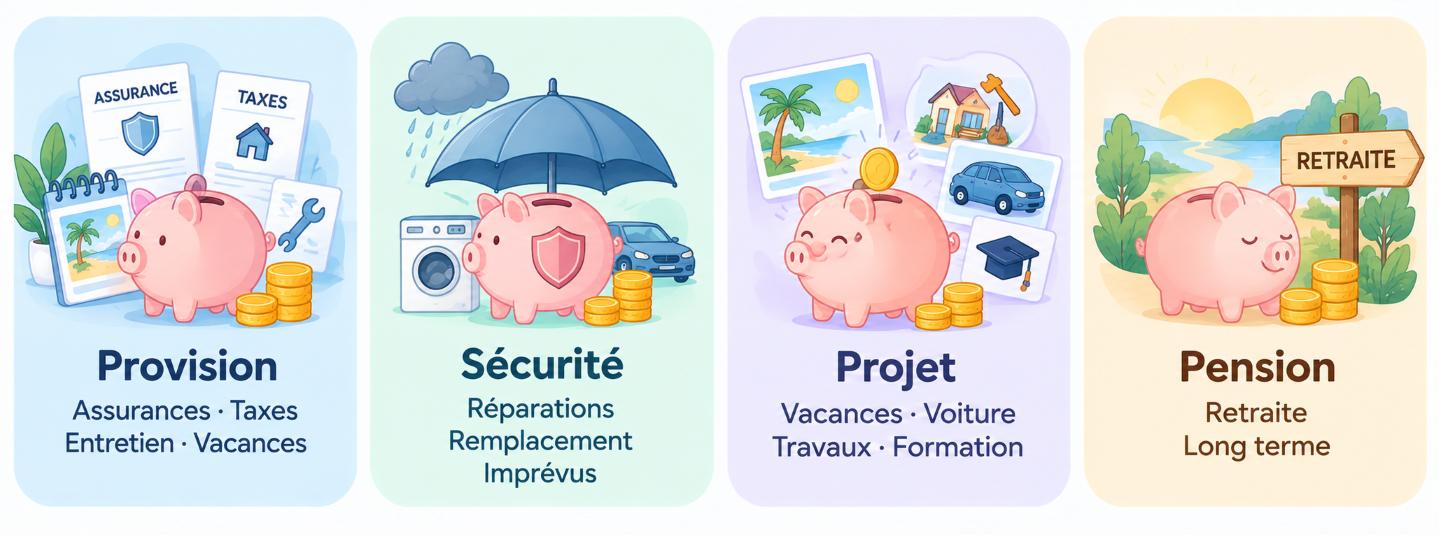
Nous avons déjà distingué plusieurs missions de l’épargne. Cette distinction devient particulièrement utile lorsque vous automatisez vos virements.
Les cagnottes : donner une place à chaque projet
Les applications financières ont popularisé une idée simple : séparer l’argent selon sa mission. Le vocabulaire varie selon les services : cagnottes, espaces, poches ou « pockets ». Revolut propose par exemple des « Pockets » pour organiser de l’argent selon différents besoins. D’autres services proposent des systèmes comparables. L’idée peut également être mise en œuvre avec des comptes séparés ou un tableau de suivi. Le véritable objectif n’est pas d’avoir une application de plus. C’est de pouvoir répondre clairement à cette question :
« À quoi est destiné cet argent ? »
Quel support pour quelle épargne ?
Toutes les sommes mises de côté n’ont pas vocation à rester sur le même support. Pour une provision ou une réserve de sécurité, la disponibilité et la sécurité sont généralement prioritaires. Wikifin distingue l’épargne, qui vise notamment à conserver une somme disponible, des placements qui comportent davantage de risques. Pour une épargne-projet, le choix dépend notamment du délai prévu et du niveau de risque que vous êtes prêt à accepter. Pour la pension et les investissements à long terme, l'état belge donne des aides sous forme de réduction d'impôt. Il est donc intéressant d'utiliser une épargne pension ou épargne long terme reglementé.
Dans tous les cas, le principe reste le même: Le support doit suivre la mission de l’argent, et non l’inverse.Commencer maintenant plutôt que d’attendre la prochaine augmentation
« Quand je gagnerai davantage, je pourrai enfin épargner. » C’est compréhensible. Mais une augmentation hypothétique ne peut pas être intégrée aujourd’hui dans votre budget. Si vous avez une marge, même petite, vous pouvez commencer par celle-ci. Lorsqu’une augmentation arrive réellement, vous pourrez décider qu’une partie augmente automatiquement votre épargne. Le montant n’est pas figé. L’habitude, elle, peut commencer maintenant.
Quand l’épargne n’est tout simplement pas possible
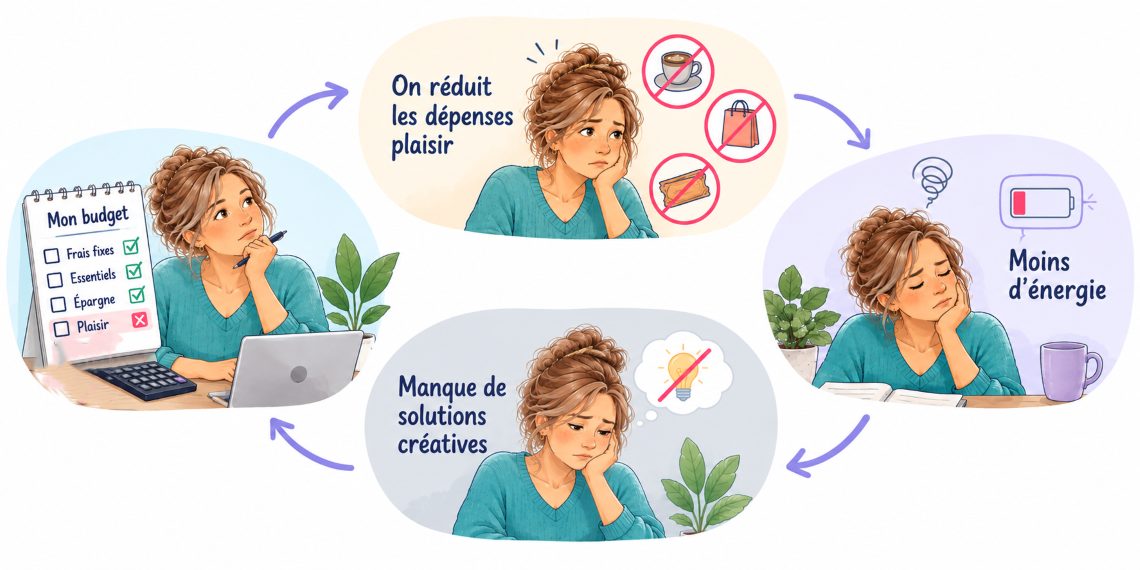
Il faut savoir reconnaître une situation où le problème n’est pas l’organisation de l’épargne, mais l’absence de marge. Demander à une personne dans cette situation de « se payer d’abord » sans regarder le reste du budget pourrait simplement déplacer le problème. Dans ce cas, le travail consiste d’abord à comprendre où part l’argent, à identifier les dépenses incompressibles et celles qui peuvent éventuellement évoluer, puis à rechercher une marge. L'erreur à ne pas commettre est de supprimer tout ce qui vous fait vibrer, car vous risquez de tomber dans l'isolement, la démotivation et le manque d'énergie et de créativité pour générer des nouveaus revenus et solutions. cercle'est un cercle vicieux qui s'installe.
L’action du mois
Choisissez une somme que votre budget peut réellement supporter. Donnez-lui une mission : sécurité, provision, projet ou autre objectif défini. Puis programmez le virement au moment où votre revenu arrive.
Commencez suffisamment petit pour que la décision soit tenable, mais suffisamment concret pour qu’elle existe réellement.
« Dès que mon patron m’a payé, je me paie, moi. »
Observez ensuite ce qui se passe pendant quelques mois. Si votre situation évolue, votre montant d’épargne pourra évoluer avec elle.
Questions fréquentes
Pourquoi est-ce que je n'arrive pas à épargner alors que j'ai l'impression d'avoir assez d'argent ?
Il peut y avoir une marge théorique dans le budget, mais celle-ci peut être absorbée par des dépenses variables, des achats non planifiés ou des habitudes de consommation.
Est-ce que je dois épargner même si je gagne peu ?
Lorsque les revenus sont faibles, la capacité d'épargne peut naturellement être réduite, voire inexistante pendant certaines périodes. Il ne faut pas transformer l'épargne en objectif qui mettrait en danger l'équilibre du budget.
Est-il préférable d'épargner chaque mois ou quand il reste de l'argent ?
Une somme mise de côté régulièrement est généralement plus facile à maintenir qu'une épargne dépendant uniquement de ce qui reste en fin de mois. L'objectif est de transformer progressivement l'épargne en habitude.
Sources
Statbel — Conditions de vie en 2025. 37,8 % de la population déclarait avoir des difficultés à joindre les deux bouts en 2025 ; les écarts régionaux étaient de 32,1 % en Flandre, 44,6 % en Wallonie et près de 49 % à Bruxelles.
Banque nationale de Belgique — projections économiques de juin 2026. Le taux d’épargne des particuliers est estimé à 12,8 % du revenu disponible en 2025. Cette moyenne nationale contextualise l’épargne des ménages ; elle ne constitue pas un objectif individuel.
Wikifin / FSMA — Checklist Épargne, mise à jour 2026. Budget, réserve financière et distinction entre épargne et placements.
Wikifin / FSMA — Investir petit à petit avec un plan d’investissement, mise à jour 21 avril 2026. Investissement périodique et objectifs de long terme.