Le logement peut-il être un investissement ?
Quand on achète son logement, on pense d'abord à une chose très simple : avoir un endroit où vivre.
Pourtant, un logement acheté est aussi un actif qui entre dans le patrimoine du ménage. Au fil des années, le remboursement du crédit peut progressivement augmenter la part du bien réellement détenue par ses propriétaires.
Cela ne signifie pas qu'acheter est toujours préférable à louer, ni qu'un logement constitue à lui seul une garantie financière. Cela signifie simplement qu'un logement peut jouer plusieurs rôles au cours d'une vie : lieu de vie, élément du patrimoine, protection financière et, dans certaines situations, source de capital.
C'est cette dimension patrimoniale que nous allons regarder ici.
Un logement peut aussi construire du patrimoine
Prenons un exemple : Vous achetez un logement 300 000 € en Wallonie. Vous financez une partie par un crédit hypothécaire d'environ 270 000 €. En Belgique, les banques demandent un apport personnel minimum de 10 % du prix d'achat pour l'acquisition d'une résidence principale, conformément aux consignes de la Banque Nationale de Belgique. Puis, le prix du logement n'est pas le seul montant à prévoir.
|
À l'achat s'ajoutent notamment les droits d'enregistrement et les frais liés à l'acte et au crédit. Leur montant dépend de la Région, du type de bien et de votre situation. Pour une habitation propre et unique, les taux sont aujourd'hui fortement réduits dans certaines Régions : 3 % en Wallonie depuis 2025 et 2 % en Flandre depuis 2025, sous réserve du respect des conditions prévues. Pour avoir une première estimation des frais liés à votre achat, le site notaire.be propose un calculateur simple à utiliser. |
Cela signifie que l'apport personnel sera de 30 000 € + 9 000 € de frais d'enregistement. Ajoutons à celà les honoraires/frais du notaire + les frais de dossier bancaire. Pour avoir de la marge, on les arrondira à 4 000 €. Dans notre exemple, le ménage doit disposer de 45 000€ pour financer les frais liés à l'achat et son apport personnel.
Au départ, le ménage possède donc un logement, mais il doit encore une grande partie de sa valeur à la banque. Puis les années passent. Une partie de chaque mensualité sert à rembourser le capital du crédit. La dette diminue progressivement et, la part du logement qui appartient réellement au ménage augmente.
C'est l'une des raisons pour lesquelles le logement occupe une place si importante dans le patrimoine des ménages belges. Une partie de l'argent qui sort chaque mois pour rembourser le capital transforme progressivement un emprunt hypothécaire en patrimoine. Allez à la section "dettes" pour plus de détails !
Acheter un logement, c'est aussi engager des dépenses pendant de nombreuses années
Le remboursement du capital n'est qu'une partie de l'histoire.
Un bien immobilier implique également l'assurance, l'entretien courant, les réparations et parfois des travaux importants. Il faut donc éviter de considérer que le coût d'un logement se résume à sa mensualité de crédit. L'achat est un engagement financier qui peut accompagner le ménage pendant vingt ou trente ans.
C'est important pour notre réflexion : le fait qu'un crédit permette progressivement de constituer du patrimoine ne signifie pas que toutes les sommes consacrées au logement deviennent du patrimoine.
Les intérêts, les frais, l'entretien ou certaines dépenses de réparation sont des coûts liés au logement. Le capital remboursé et les rénovations, augmentent progressivement la part du bien qui appartient au ménage. Cette distinction permet de mieux comprendre ce qui se passe réellement derrière une mensualité.
Plusieurs façons de construire son logement et son patrimoine
Tous les ménages ne font pas le même choix.
Certains vont acheter assez grand dès le départ : une maison confortable, un bon emplacement, plusieurs chambres, éventuellement un jardin et des travaux pour adapter le logement à leur famille. Cette stratégie peut apporter immédiatement une qualité de vie importante et permettre de construire progressivement un patrimoine immobilier. Mais elle peut aussi mobiliser une grande partie des revenus pendant de nombreuses années, réduire la capacité d'épargne financière et concentrer une part importante du patrimoine dans le logement.
D'autres vont commencer plus petit et faire évoluer leur situation au fil du temps : un premier appartement, quelques travaux, puis éventuellement un logement plus grand lorsque les revenus et les besoins évoluent. La revente et l'éventuelle plusvalue réalisée permettent de réutiliser une partie du capital constitué pour financer le logement suivant. Attention cépendant aux frais liés à l'acquisition. Les règles fiscales ne sont pas identiques selon que l'on possède déjà un autre logement ou non.
Stratégie 1 : acheter ou construire grand dés le départ → mensualités importantes, peu de capacité d'épargneStratégie 2 : commencer petit et faire évoluer → peu de confort au départ, plus de frais d'achat et de vente.
Il existe toutefois des mécanismes permettant, dans certaines situations, à une personne qui possède encore son ancien logement de bénéficier du régime de l'habitation propre et unique pour le nouveau bien, à condition notamment de vendre l'ancien dans le délai prévu et qu'il existe un lien entre les deux opérations. En Wallonie, le délai prévu est de trois ans ; en Flandre, la tolérance de « lien causal » prévoit notamment un délai de deux ans pour les actes concernés.
Lorsqu'un ménage achète son nouveau logement avant d'avoir vendu l'ancien, un crédit-pont peut également permettre de financer temporairement cette période de transition. Il ne s'agit pas ici d'entrer dans les détails de ce type de crédit, mais simplement de comprendre qu'une succession de logements implique des décisions financières qui dépassent largement le simple prix affiché sur l'annonce.
Il existe enfin une autre stratégie : rester locataire et construire son patrimoine autrement, par exemple en conservant davantage de liquidités ou en constituant progressivement d'autres actifs. Être propriétaire n'est donc pas la seule manière de construire un patrimoine. Le choix dépend de la situation du ménage, de ses revenus, de ses projets, de son horizon de vie et de la place qu'il souhaite donner à son logement.
Le logement change de rôle au cours de la vie
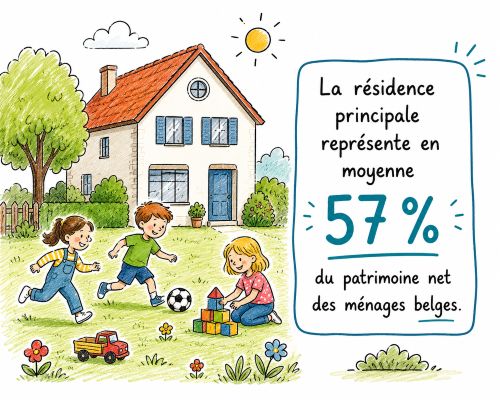
C'est peut-être là que la dimension patrimoniale du logement apparaît le plus clairement. À 30 ans, un logement peut d'abord répondre à une question très concrète : « Où voulons-nous vivre ? »
Quelques années plus tard, lorsque les enfants grandissent et que le crédit est progressivement remboursé, la question peut devenir : « Quelle place ce logement occupe-t-il dans notre patrimoine ? ». Et plus tard encore, lorsque les enfants ont quitté la maison, une autre question peut apparaître : « Avons-nous encore besoin d'un logement aussi grand ? ». Un ménage qui possède une grande maison familiale peut alors envisager de vendre ce logement pour acheter un bien plus petit et mieux adapté à ses besoins. Le logement peut donc changer de fonction au fil du temps !C'est une des raisons pour lesquelles une décision immobilière prise à 30 ans peut encore avoir des conséquences financières à 60 ou 70 ans.
Le logement n'est qu'une partie du patrimoine
Il faut toutefois éviter une conclusion trop rapide : «Je suis propriétaire, donc je suis financièrement en sécurité.»
Ce n'est pas nécessairement vrai. Un ménage peut posséder une maison de 500 000 € mais avoir très peu d'épargne disponible, peu d'actifs financiers, des travaux importants à financer ou encore des dettes. À l'inverse, un ménage locataire peut disposer d'une épargne importante, de placements financiers, d'une réserve de sécurité et de peu de dettes.
Les deux situations ne sont pas identiques, mais aucune ne permet à elle seule de conclure qu'un ménage est « mieux » ou « moins bien » préparé financièrement. Le patrimoine immobilier est une pièce du puzzle, pas le puzzle entier.
Le patrimoine d'un ménage comprend l'ensemble de ses actifs, diminués de ses dettes. Le logement peut en représenter une part considérable, mais il ne faut pas oublier l'épargne, les placements, les autres biens et les droits futurs, tout comme les dettes restantes. Le véritable sujet n'est donc pas seulement: «Suis-je propriétaire?» mais plutôt: «Quelle place mon logement occupe-t-il dans l'ensemble de mon patrimoine et dans ma vie future?»
🧠 Le mindset
Acheter son logement n'est pas uniquement une décision immobilière. C'est aussi une décision financière qui peut influencer le budget, l'épargne, l'endettement et le patrimoine du ménage pendant de nombreuses années.💡 L'astuce
Valeur actuelle estimée du logement− capital restant dû sur le crédit
= patrimoine net lié au logement
Puis comparez ce montant avec votre patrimoine total. Cette simple opération permet de répondre à une question souvent plus intéressante que « combien vaut ma maison ? » : « Quelle place mon logement occupe-t-il réellement dans mon patrimoine ? »
Conclusion
Un logement peut être beaucoup plus qu'un endroit où l'on habite.
Lorsque l'on achète, le remboursement progressif du capital peut transformer une dette en patrimoine. Au fil des années, le logement peut donc prendre une place importante dans la richesse du ménage.
Mais cette construction patrimoniale s'accompagne aussi de nombreux coûts : acquisition, crédit, entretien, travaux et éventuelle revente. Et chaque ménage peut choisir une stratégie différente : acheter grand, commencer plus petit, faire évoluer son logement ou rester locataire tout en construisant son patrimoine autrement.
Surtout, le rôle du logement peut changer au cours de la vie. Ce qui était avant tout un lieu pour vivre peut devenir une part importante du patrimoine, puis éventuellement un capital que l'on réorganise lorsque les besoins changent.
Parce que le patrimoine immobilier est une pièce du puzzle, pas le puzzle entier.
Combien coûte réellement mon logement ?
Quand nous cherchons un logement, nous regardons généralement son prix : le loyer demandé ou la mensualité du crédit. Mais ce montant ne raconte pas toute l’histoire. Un logement peut avoir un loyer peu élevé et coûter beaucoup en chauffage. Un autre peut être un peu plus cher, mais être mieux isolé et demander moins d’énergie. Un appartement peut avoir des charges communes importantes. Une maison peut nécessiter davantage d’entretien. Le prix affiché d’un logement ne dit donc pas toujours ce qu’il coûte réellement.
En Belgique, le logement représente d'ailleurs une part importante du budget des ménages. En 2024, le poste « logement, eau, gaz, électricité et autres combustibles » représentait en moyenne 30,6 % du budget des ménages belges, selon Statbel. Cette proportion était de 29,9 % en Flandre, 30,5 % en Wallonie et 34,6 % à Bruxelles. Cela donne une bonne raison de regarder ce poste d'un peu plus près.
Le prix affiché n’est pas toujours le coût réel
Prenons deux appartements. >Le premier coûte 850 € de loyer par mois. Le second, 950 €. À première vue, le premier semble évidemment moins cher. Mais imaginons que le premier ait des charges de 120 € et une consommation énergétique estimée à 180 €, tandis que le second ait 60 € de charges et une consommation énergétique de 80 €.
Le premier coûte alors environ : 850 € + 120 € + 180 € = 1 150 €. Le second : 950 € + 60 € + 80 € = 1 090 €. Le logement au loyer le plus élevé est dans ce cas-ci celui qui coûte le moins cher chaque mois. L'exemple est volontairement simplifié, mais il montre une chose essentielle : Pour comparer deux logements, il faut comparer leur coût global, pas uniquement leur loyer.
La grille indicative des loyers : un premier point de comparaison
En Wallonie, les locataires et les bailleurs disposent d'un outil particulièrement intéressant : la grille indicative des loyers. Elle permet d'obtenir une estimation du loyer d'un logement à partir de ses caractéristiques et de sa localisation. La grille tient notamment compte du type de logement, de son époque de construction, de sa performance énergétique, de sa superficie, du nombre de pièces et de chambres, de certains équipements et de sa localisation. Elle prend également en considération certains éléments liés au confort, à l'environnement et à la mobilité. La grille est mise à jour chaque année afin de tenir compte de l'évolution du marché locatif wallon.
Qu’est-ce que la grille prend en compte ?
L'intérêt de cet outil est justement de ne pas comparer uniquement des logements en fonction de leur surface. Deux appartements de même superficie peuvent avoir des loyers indicatifs différents selon :
|
|
La grille tient également compte de certains éléments liés à l'environnement du logement. Cela rappelle une chose importante : un logement n'est pas seulement une quantité de mètres carrés. La grille wallonne donne une estimation indicative. Elle ne fixe donc pas automatiquement le montant du loyer que le propriétaire peut demander. Son intérêt est plutôt de donner un point de comparaison au locataire comme au bailleur. Avant de considérer qu'un logement est « cher » ou « bon marché », il peut donc être utile de regarder comment son loyer se situe par rapport à cette estimation. Et surtout, il est possible d'aller un peu plus loin...
Le « loyer chaud » : ajouter le coût de l’énergie
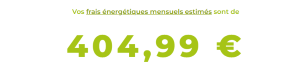
C'est ici que la grille indicative des loyers devient particulièrement intéressante. En Wallonie, le calculateur permet non seulement d'estimer le loyer indicatif hors charges et frais, mais aussi d'estimer les frais énergétiques liés au logement. En ajoutant cette estimation au loyer indicatif, on obtient ce que le Centre d'Etudes en Habitat Durable de Wallonie appelle le « loyer chaud ».
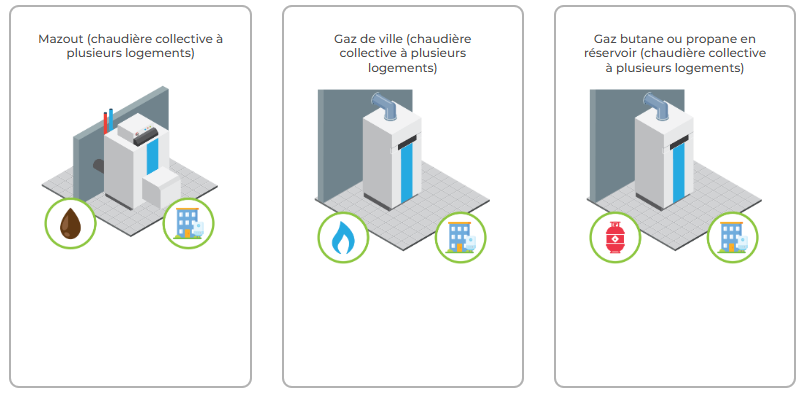
L'idée est simple : Loyer indicatif + estimation des frais énergétiques = loyer chaud. Le concept permet de regarder le logement d'une manière beaucoup plus proche de la réalité du budget. L'estimation des frais énergétiques tient notamment compte :
- du système de chauffage principal ;
- du système de chauffage de l'eau sanitaire ;
- de la source d'énergie utilisée ;
- de la présence éventuelle d'une production d'énergie, comme des panneaux photovoltaïques ;
- de la manière dont le logement est occupé ;
- des prix de référence des différentes sources d'énergie.
Le « loyer chaud » reste une estimation : la consommation réelle d'un ménage peut évidemment être différente. Nos habitudes de chauffage, la température choisie, le nombre de personnes dans le logement ou encore le temps passé à la maison peuvent modifier la facture. Mais l'idée est précieuse : ne pas comparer uniquement le prix du logement ; essayer d'estimer ce qu'il va réellement demander au budget.
Pourquoi deux logements au même loyer peuvent-ils coûter très différemment ?
Imaginez deux appartements affichés au même prix. L'un se trouve dans un bâtiment bien isolé, avec une bonne performance énergétique. L'autre est plus ancien, moins performant et demande davantage d'énergie pour être chauffé. Le montant du loyer peut être identique.Mais la dépense mensuelle du ménage ne le sera pas ! C'est pourquoi le PEB mérite d'être regardé avant de choisir un logement. Il ne permet pas de connaître exactement la facture énergétique future, mais il apporte une information importante sur la performance énergétique du bâtiment. La grille indicative des loyers wallonne intègre d'ailleurs le label PEB parmi les caractéristiques prises en compte.
Les autres dépenses liées au logement
Même le « loyer chaud » ne représente pas nécessairement toutes les dépenses d'un ménage liées à son logement. Selon la situation, il faut aussi regarder :
- l'eau ;
- les charges communes ;
- certaines charges privatives ;
- l'assurance habitation ;
- les frais liés à certains équipements ;
- les éventuels frais d'entretien ;
- les dépenses périodiques ;
- les réparations ou travaux à prévoir.
Et pour une copropriété, les charges peuvent représenter une part non négligeable du budget. Il faut donc lire attentivement ce que comprend le montant demandé. Une annonce indiquant simplement « 900 € + charges » ne permet pas encore de savoir combien le logement coûtera réellement chaque mois. Il faut savoir ce qui se cache derrière ces charges.
Et si je suis propriétaire ?
Le raisonnement est différent, mais la question reste la même. Pour un propriétaire qui rembourse un crédit, il faut notamment considérer :
- la mensualité du crédit ;
- les intérêts ;
- l'énergie ;
- l'eau ;
- l'assurance ;
- les éventuelles charges de copropriété ;
- l'entretien ;
- les réparations ;
- les travaux importants à anticiper ;
- les autres frais liés au logement.
Il faut cependant faire une distinction importante. Une mensualité de crédit n'est pas entièrement comparable à un loyer. Une partie de la mensualité correspond au remboursement du capital emprunté. Elle réduit progressivement la dette et contribue donc à la constitution du patrimoine du propriétaire. Cela ne signifie pas pour autant que le logement est « gratuit » une fois le crédit remboursé. Même sans crédit, il restera des dépenses d'énergie, d'entretien, d'assurance, de taxes et de travaux. C'est une distinction que nous retrouverons lorsque nous parlerons plus précisément de la construction du patrimoine.
Les règles à connaître quand on loue
Avant de signer un bail, certains éléments méritent une attention particulière : la garantie locative, l'indexation du loyer, les charges prévues au bail et le certificat PEB. En Wallonie, les règles relatives au bail, à l'indexation et à la garantie locative sont encadrées. Elles ne sont toutefois pas identiques dans les trois Régions du pays. La grille indicative des loyers wallonne est, elle, un outil de comparaison : elle est indicative et non contraignante.Il est donc important de vérifier la réglementation applicable à la Région où se trouve le logement et de regarder précisément ce que prévoit le bail.
🧠 Mindset
Je ne compare pas seulement des loyers. Je compare des logements. Un prix n'a de sens que lorsqu'on sait ce qu'il comprend. Regarder uniquement le loyer peut conduire à comparer des logements qui n'ont finalement pas le même coût. Regarder l'ensemble permet de prendre une décision plus éclairée.
💶 Astuce
Faites votre propre « loyer chaud »
Prenez votre loyer ou votre mensualité de crédit. Ajoutez les charges, l'énergie, l'eau et les autres dépenses régulières directement liées au logement. Vous aurez déjà une vision beaucoup plus claire de ce que votre logement vous coûte réellement chaque mois.
En conclusion
Le logement est souvent l'une des dépenses les plus importantes d'un ménage. Il mérite donc d'être regardé autrement que par son prix affiché. En Wallonie, la grille indicative des loyers et son estimation du « loyer chaud » offrent justement un outil intéressant pour comparer le coût d'un logement en tenant compte à la fois du loyer et de l'énergie. Mais aucun calculateur ne peut remplacer l'analyse de votre propre budget. Le bon réflexe consiste à regarder le logement dans son ensemble.Car entre un logement à 850 € et un logement à 950 €, nous ne savons pas encore lequel est le plus abordable. Pour le savoir, il faut regarder ce qu'ils nous coûtent réellement.