Argent dans le couple: comment organiser ses finances à deux?
Dans les épisodes précédents, nous avons parlé de l'endroit où habiter et de l'impact de ce choix sur le budget du ménage. Nous avons ensuite regardé ce que coûte réellement un logement : loyer ou crédit, charges, énergie, entretien… pour savoir quel montant il faut prévoir dans son budget. Mais il reste une question importante : qui porte ces dépenses ?
Vivez-vous seul et devez-vous supporter l'ensemble des frais de votre logement ? Ou vivez-vous à deux et pouvez-vous partager une partie des dépenses ? La composition du ménage joue donc elle aussi un rôle dans l'organisation financière.
La composition du ménage change aussi l'équation financière
Avant d'aller plus loin, précisons ce que signifie « ménage privé » dans les statistiques de Statbel. Un ménage privé est constitué soit d'une personne vivant seule dans un logement, soit de plusieurs personnes vivant dans un même logement et pourvoyant ensemble aux besoins essentiels de l'existence. Les ménages institutionnels, comme les maisons de repos ou les prisons, ne sont pas compris dans cette catégorie. Au 1er janvier 2026, les ménages d'une personne représentaient 36,5 % des ménages privés belges. Cette proportion était de 30,2 % en 1996. À l'inverse, les ménages composés d'un couple représentaient 51,2 % des ménages privés en 2026, contre 60,2 % en 1996.
Tableau 2 : répartition des ménages privés selon le type de ménage en Belgique et dans les régions au 1er janvier 2026
| Belgique | Région flamande | Région wallonne | Région de Bruxelles-Capitale | |
|---|---|---|---|---|
| Ménages d’une personne | 36,5% | 33,6% | 38,0% | 46,8% |
| Couples mariés sans enfant | 18,0% | 21,3% | 15,2% | 8,5% |
| Couples mariés avec enfant(s) | 18,4% | 19,8% | 16,1% | 17,3% |
| Couples cohabitants sans enfant | 6,7% | 6,9% | 6,6% | 5,8% |
| Couples cohabitants avec enfant(s) | 8,2% | 7,9% | 9,7% | 5,3% |
| Ménages monoparentaux | 10,0% | 8,4% | 12,4% | 11,7% |
| Autres types de ménage privé | 2,3% | 2,0% | 2,0% | 4,5% |
Source : Statbel, 1er janvier 2026.
Ces chiffres montrent surtout une chose : il n'existe pas un seul modèle de ménage.
Lorsque l'on vit seul, les dépenses du logement reposent sur un seul budget. Lorsque l'on vit à deux, certaines dépenses peuvent être partagées.
Prenons un exemple simple : un logement à 1 200 € par mois ne coûte pas nécessairement 1 200 € de logement à chacune des deux personnes. Le logement lui-même, certains équipements, certaines assurances et une partie des dépenses liées à la vie quotidienne peuvent être mutualisés.
C'est ce que les économistes appellent les économies d'échelle du ménage : certaines dépenses nécessaires à la vie commune n'augmentent pas dans les mêmes proportions que le nombre de personnes.
Mais vivre à deux ne signifie pas automatiquement diviser toutes les dépenses par deux, ni mettre tous les revenus en commun.
Il n'existe pas un seul modèle pour gérer l'argent à deux
Certains couples mettent tous leurs revenus en commun. D'autres gardent leurs finances séparées. Beaucoup choisissent une formule intermédiaire.
Il n'existe donc pas de modèle universellement meilleur. La gestion de l'argent dans un couple ne se résume pas à la question « compte commun ou comptes séparés ? ». Il faut aussi regarder qui contrôle l'argent, qui décide des dépenses et qui dispose réellement des ressources.
Un compte commun ne garantit donc pas, à lui seul, une gestion réellement commune.
L'organisation peut dépendre des revenus de chacun, des habitudes, des projets communs, de la confiance ou simplement de ce qui fonctionne bien pour le couple. Voici quatre modèles très concrets.
1. Le budget commun
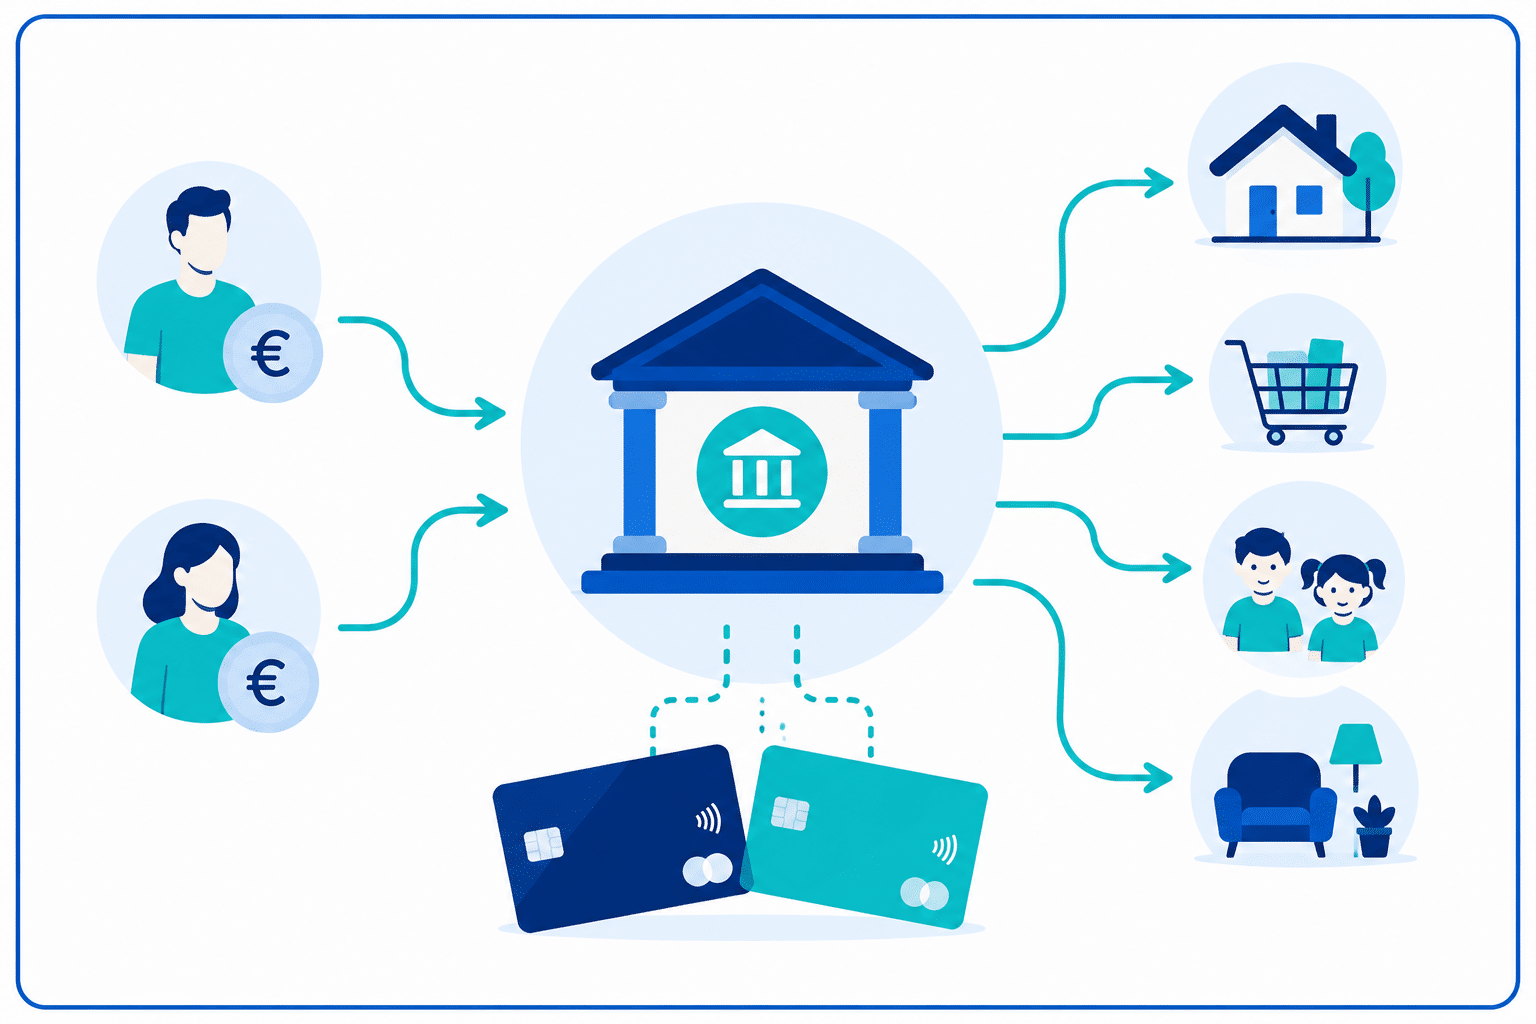
Dans ce premier modèle, les revenus des deux partenaires arrivent sur un compte commun.
Les dépenses du ménage sont ensuite payées à partir de ce compte. Le couple fonctionne financièrement comme une seule unité.
Ce modèle peut simplifier la gestion quotidienne, donner une vision commune des revenus et des dépenses et faciliter le financement des projets communs.
Il peut être particulièrement simple lorsque les deux partenaires considèrent naturellement leurs revenus comme des ressources communes. Mais il suppose aussi que chacun comprenne le fonctionnement du compte et puisse accéder aux informations financières importantes.
2. La contribution à parts égales
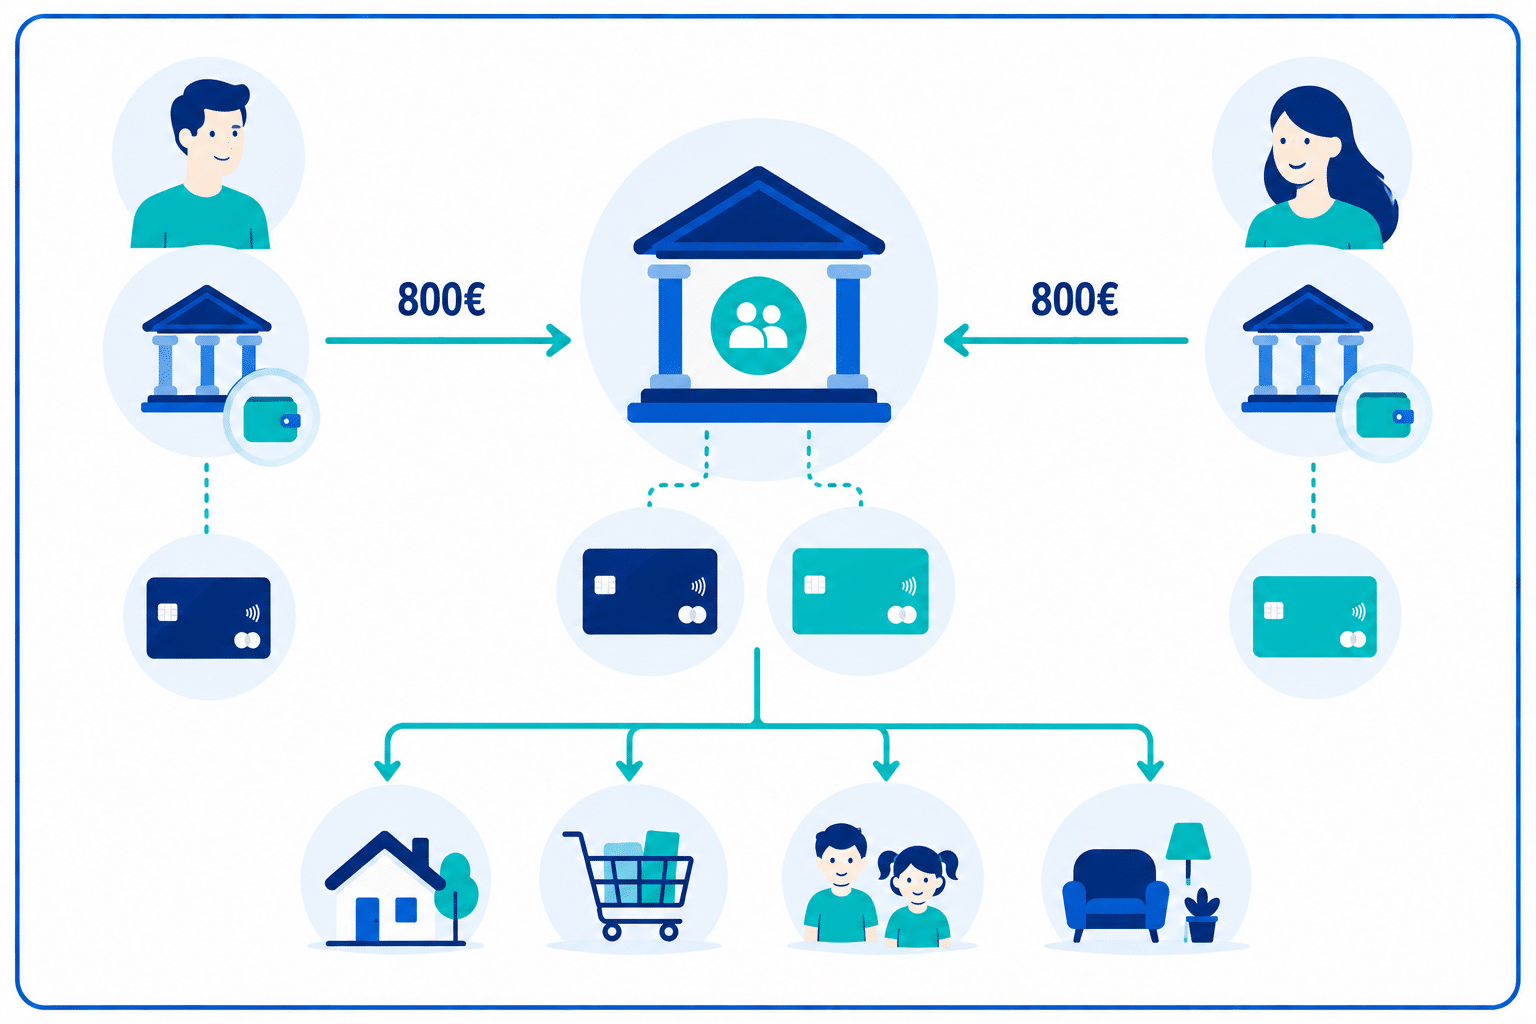
Dans ce deuxième modèle, chacun conserve son compte personnel. Les revenus arrivent sur les comptes individuels, puis chacun verse la même somme sur un compte commun destiné aux dépenses du ménage.
Par exemple : 500 € + 500 € = 1 000 €.
Le reste des revenus reste disponible sur le compte personnel de chacun.
Ce système permet de distinguer les dépenses communes de l'argent personnel de chacun. Il peut être simple lorsque les revenus sont relativement proches.
Mais une contribution identique n'implique pas nécessairement un effort identique. Si l'un gagne 2 000 € et l'autre 4 000 €, une contribution de 1 000 € représente 50 % du revenu pour le premier et 25 % pour le second.
3. La contribution au prorata des revenus
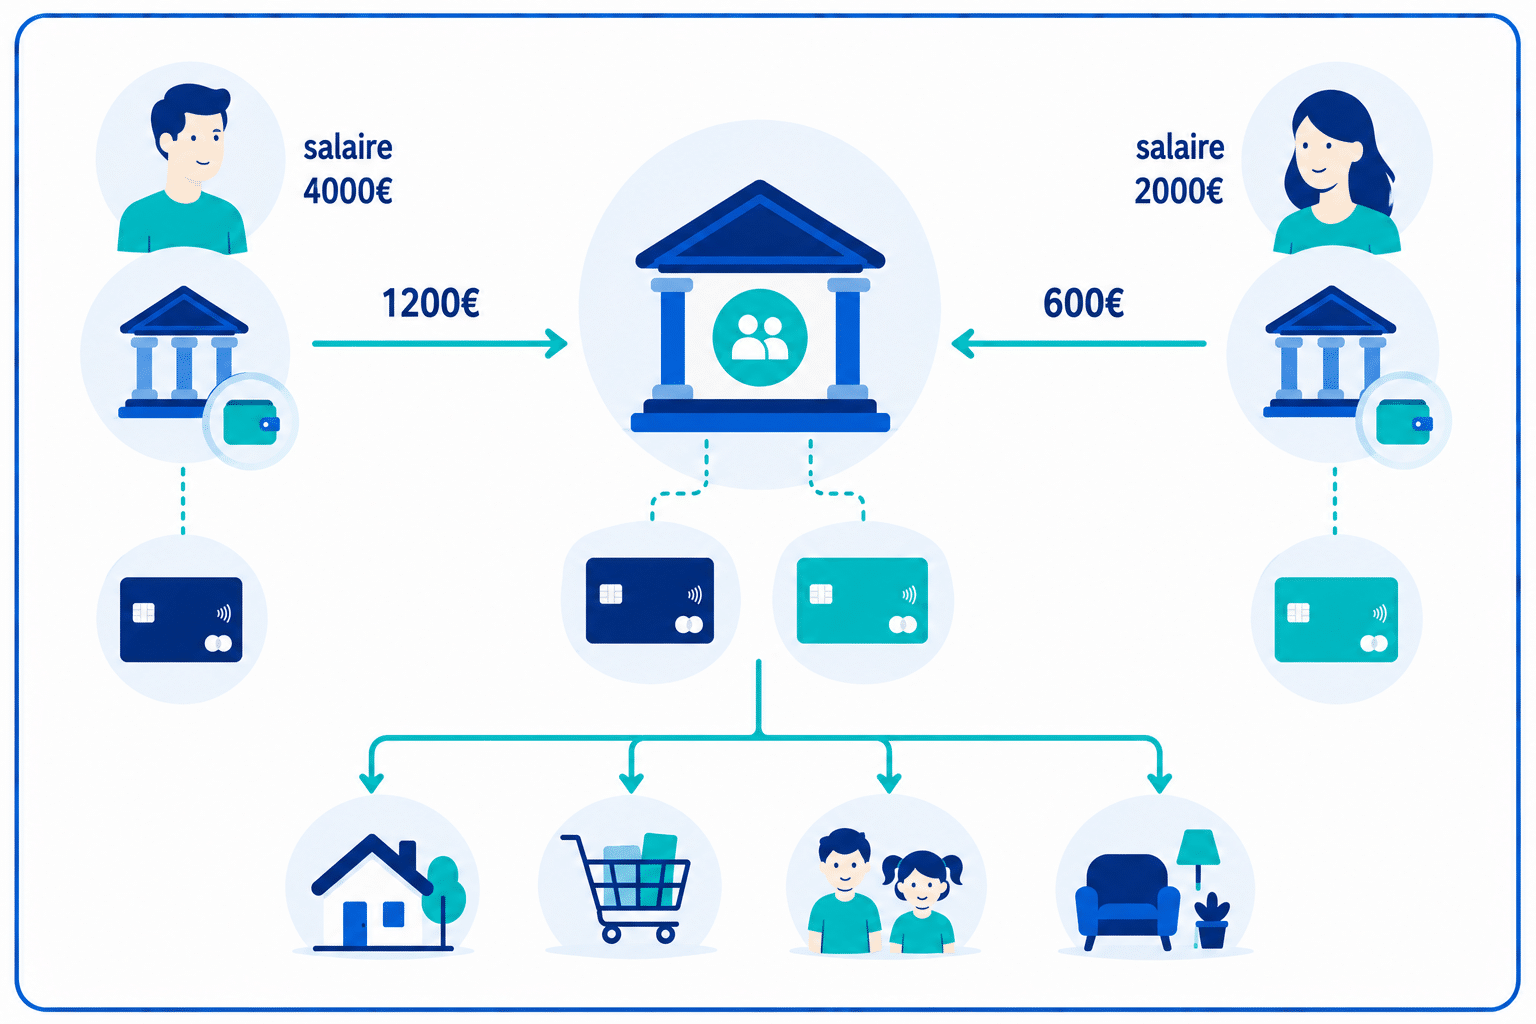
Le principe reste proche du modèle précédent : chacun conserve son compte personnel et une partie des revenus est versée sur un compte commun pour financer les dépenses du ménage.
Mais cette fois, la contribution est proportionnelle au revenu de chacun.
Dans l'exemple du modèle financier du foyer : Madame gagne 1 000 € et Monsieur 4 000 €. Pour alimenter le compte commun de 1 000 €, Madame verse 200 € et Monsieur 800 €.
200 € + 800 € = 1 000 €
Chacun contribue donc à hauteur de 20 % de son revenu.
Ce modèle peut être intéressant lorsque les revenus sont très différents. Mais il ne s'agit pas d'une règle universelle : le couple doit notamment décider quelles dépenses sont communes, quel revenu sert de référence et quelle proportion chacun verse.
4. Les budgets complexes
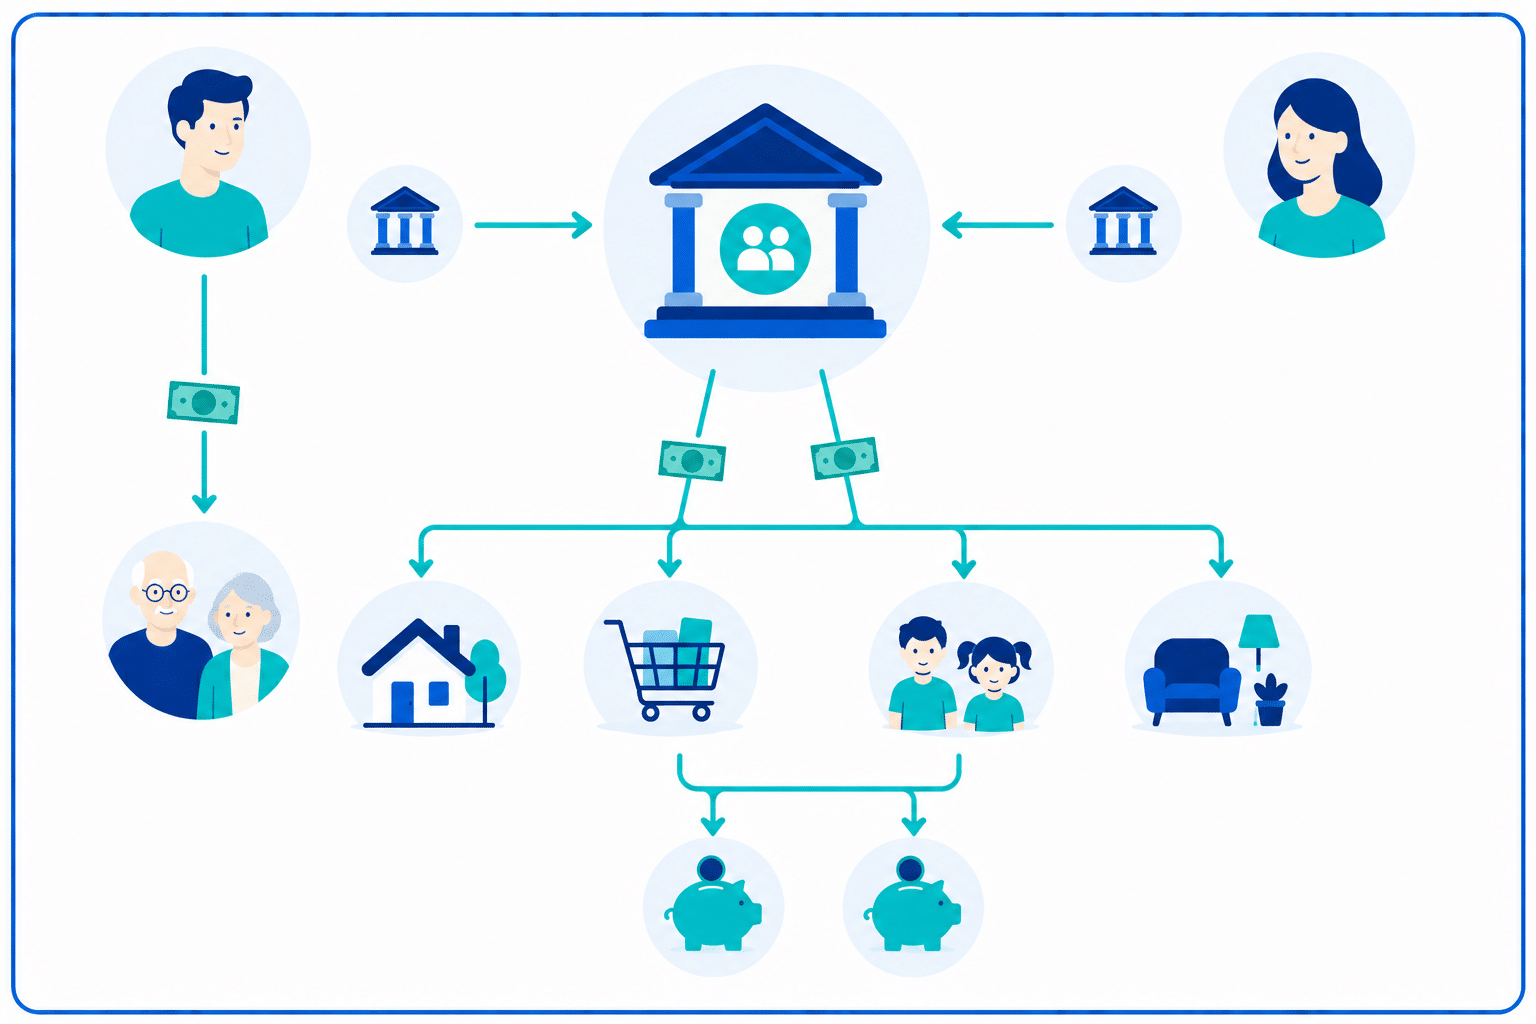
Le budget du ménage et les autres solidarités peuvent devenir plus difficile à comprendre et à contrôler si les comptes personnels ou joints transfèrent de l’argent vers l'extérieur du ménage : pension alimentaire, aide aux parents, compte d’épargne pour les enfants, épargne personnelle ou autres engagements. Si cette organisation est particulièrement utile lorsque les responsabilités financières dépassent le seul couple, son inconvénient majeur reste sa complexité.
Égalité ou équité : faut-il forcément payer la même chose ?
Les quatre modèles montrent qu'il existe plusieurs façons de répartir les dépenses. Lorsque les revenus sont proches, une contribution à parts égales peut être simple. Lorsque les revenus sont très différents, certains couples préfèrent contribuer au prorata. Mais les revenus ne sont pas le seul élément à prendre en compte. Un partenaire peut travailler à temps partiel pour s'occuper des enfants. L'autre peut avoir un revenu plus élevé. L'un peut traverser une période de chômage ou reprendre des études. L'équité ne consiste donc pas nécessairement à appliquer la même règle aux deux personnes. L'essentiel est que le système choisi soit compris et accepté par les deux partenaires.
/* INSERER LA VIDEO ICI */En Belgique, le statut du couple compte aussi
Être marié, cohabitant légal ou cohabitant de fait n'entraîne pas les mêmes conséquences concernant les revenus, les biens, les dettes, le logement ou la succession.
Le mariage
En Belgique, lorsqu'un couple se marie sans contrat particulier, il relève du régime légal de communauté des biens. Il existe également la possibilité de choisir un régime de séparation de biens par contrat de mariage.
La cohabitation légale
Les cohabitants légaux conservent chacun leurs revenus et leur patrimoine propre, tout en ayant des obligations concernant les charges de la vie commune et certaines dettes liées aux besoins du ménage ou à l'éducation des enfants.
La cohabitation de fait
Les partenaires qui vivent ensemble sans mariage ni déclaration de cohabitation légale sont considérés comme cohabitants de fait. Chacun conserve en principe ses propres biens et revenus et il n'existe pas, entre partenaires, les mêmes obligations légales que dans le mariage ou la cohabitation légale.
Ces différences peuvent avoir des conséquences importantes, notamment lorsqu'un couple achète un logement, contracte une dette ou souhaite organiser sa succession. Un compte commun ou des comptes séparés ne suffisent donc pas à déterminer à eux seuls la situation juridique du couple. Pour les situations particulières, notamment lorsqu'un patrimoine immobilier ou des montants importants sont en jeu, mieux vaut vérifier les règles applicables et, si nécessaire, demander conseil à un notaire.
Votre organisation doit pouvoir évoluer
L'organisation financière qui fonctionne lorsque deux personnes emménagent ensemble ne sera pas forcément celle qui conviendra quelques années plus tard. La vie change. Les revenus peuvent évoluer. Un enfant peut arriver. L'un des deux peut réduire son temps de travail. Vous pouvez acheter un logement, changer d'emploi, commencer un nouveau projet ou tout simplement avoir de nouvelles priorités. Le système financier du couple doit donc pouvoir évoluer lui aussi. Les arrangements financiers mis en place au début de la vie commune ne changent pas toujours spontanément alors que les besoins et les circonstances de vie peuvent, eux, évoluer fortement. Il peut donc être utile de revenir régulièrement à quelques questions simples : Est-ce que notre organisation fonctionne toujours ? Est-ce que chacun comprend où va l'argent ? Est-ce que chacun peut accéder aux informations financières importantes ? Est-ce que la répartition des dépenses correspond encore à notre situation ? Il ne s'agit pas de recommencer toute son organisation financière à chaque changement de vie, mais simplement de ne pas considérer le système choisi comme définitif.
🧠 Mindset
>Notre organisation financière doit nous permettre de construire notre vie ensemble tout en préservant l’autonomie de chacun. Avoir des comptes séparés ne signifie pas vivre financièrement séparés. Et dans un couple, discuter de finances est primordial.
Conclusion
Vivre à deux peut permettre de partager certaines dépenses et de mutualiser une partie des coûts du ménage. Mais partager un logement et une vie ne signifie pas nécessairement mettre tous ses revenus en commun. Certains couples choisissent le budget commun. D'autres préfèrent conserver des comptes personnels et contribuer à parts égales ou au prorata de leurs revenus. D'autres encore choisissent de garder des budgets séparés. Aucun de ces modèles n'est intrinsèquement meilleur. Ce qui compte, c'est que les deux partenaires comprennent le fonctionnement choisi, puissent accéder aux informations financières importantes et puissent participer aux décisions qui concernent leur vie commune.
Et surtout, n'attendez pas qu'un problème vous oblige à parler d'argent. Votre couple évolue. Vos revenus, vos dépenses, vos projets et vos responsabilités aussi. Votre organisation financière peut évoluer avec eux.